Leasing konsumencki pozwala korzystać z samochodu lub innego przedmiotu bez konieczności kupowania go za gotówkę. W artykule wyjaśniam, jak działa taka umowa, z jakimi opłatami trzeba się liczyć i czym różni się od kredytu. Podpowiadam też, kiedy leasing może być korzystnym rozwiązaniem, a kiedy warto rozważyć inne formy finansowania.
- Leasing konsumencki pozwala korzystać z auta bez kupowania go na własność.
- Rata zależy m.in. od wpłaty początkowej, okresu umowy i kwoty wykupu.
- Porównuj całkowity koszt i RRSO, nie tylko wysokość raty.
- Sprawdź limity kilometrów, ubezpieczenie, opłaty i warunki zwrotu.
- Leasing sprzyja częstej wymianie auta; kredyt daje większą swobodę i własność.
Leasing konsumencki pozwala korzystać z samochodu bez płacenia od razu całej ceny. Osoba prywatna zawiera umowę z bankiem, dealerem lub firmą leasingową. Finansujący kupuje pojazd i pozostaje jego właścicielem, a Ty płacisz raty za użytkowanie. Umowa trwa zwykle od 24 do 72 miesięcy. Po jej zakończeniu możesz wykupić auto za ustaloną wcześniej kwotę, zwrócić je albo podpisać umowę na kolejny model.
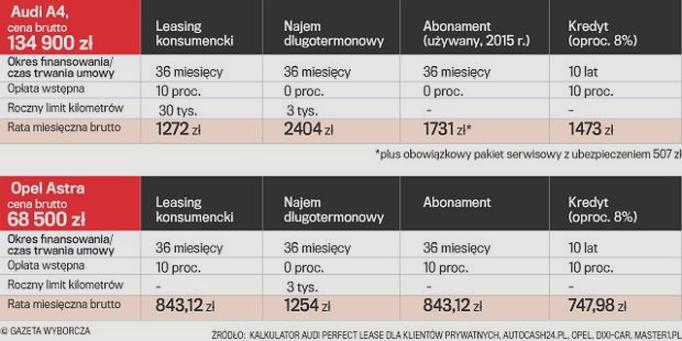
O leasing może ubiegać się pełnoletnia osoba z legalnym, udokumentowanym dochodem, na przykład pracownik, zleceniobiorca, emeryt lub rencista. Nie musisz prowadzić firmy ani figurować w CEIDG. Leasingodawca oceni jednak Twoją zdolność do regularnego opłacania rat i może sprawdzić historię w BIK lub KRD. W uproszczonej procedurze zwykle wystarczą dowód osobisty i oświadczenie o dochodach; czasem potrzebne są też zaświadczenie o zatrudnieniu lub wyciągi bankowe z ostatnich 3–6 miesięcy.
Niższy wydatek na start, ale auto nie od razu jest twoje
Na koszt leasingu składają się m.in. cena auta, wpłata początkowa, długość umowy, oprocentowanie, prowizje, limit kilometrów i kwota wykupu. Przy samochodzie wartym 100 000 zł, wpłacie własnej 10% i umowie na 24 miesiące suma wpłaty i rat może wynieść około 58 000 zł, a wykup — około 42 000 zł. To tylko przykład, bo konkretne kwoty zależą od oferty. Porównaj RRSO i całkowity koszt, nie samą ratę. Sprawdź również opłaty za przekroczenie limitu kilometrów, ubezpieczenia OC, AC i ewentualne GAP oraz koszty uszkodzeń przy zwrocie. A skoro już tu jesteś to sprawdź koszty rejestracji auta i sposoby na oszczędność. Przed podpisaniem umowy ustal też, czy możesz wybrać ubezpieczyciela i na jakich warunkach wcześniej zakończysz finansowanie.
Leasing może ułatwić korzystanie z nowego samochodu bez dużego wydatku na początku. Przed podpisaniem umowy dokładnie sprawdź wszystkie opłaty i warunki zwrotu auta.
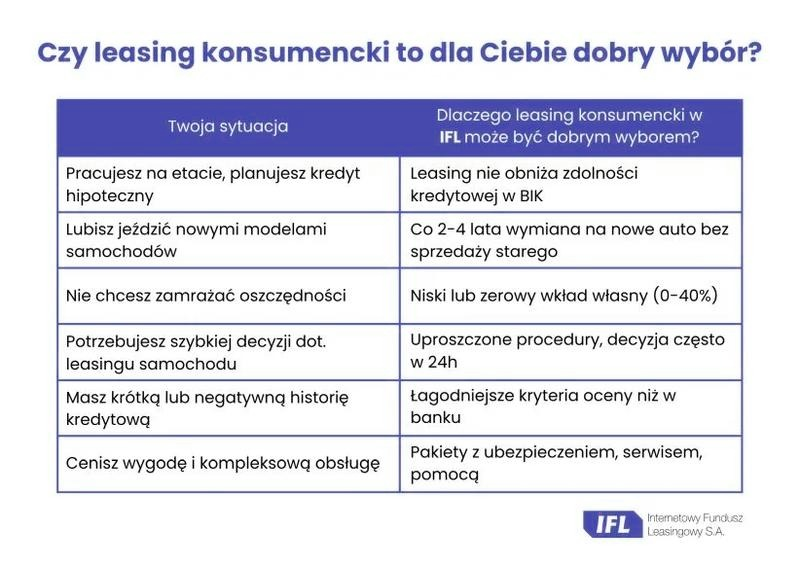
Leasing sprawdzi się, jeśli chcesz ograniczyć wydatek początkowy, płacić przewidywalną ratę i zmieniać samochód co 3–4 lata. Pamiętaj jednak, że auto należy do leasingodawcy przez cały okres umowy, dlatego modyfikacje, wyjazd do niektórych krajów czy użyczenie pojazdu mogą wymagać jego zgody. Oferta obejmuje najczęściej samochody, ale niekiedy także motocykle, elektronikę i sprzęt AGD. Jeśli chcesz od razu zostać właścicielem, uniknąć limitu przebiegu albo jeździć jednym autem przez co najmniej 5–6 lat, porównaj leasing z kredytem i zakupem za gotówkę.
Co składa się na koszt leasingu i wysokość miesięcznej raty?
Na miesięczną ratę wpływają cena pojazdu, wpłata początkowa, długość umowy i kwota wykupu. Wyższa wpłata zmniejsza finansowaną kwotę, a więc zwykle także ratę. Znaczenie ma również wartość rezydualna — przewidywana cena auta na koniec umowy. Jeśli ciekawi cię ta tematyka to poznaj działanie ubezpieczenia GAP. Wyższy wykup może obniżyć raty, ale zwiększy jednorazowy wydatek, jeśli zechcesz zatrzymać samochód. Dlatego przed wyborem oferty sprawdzam całkowity koszt, nie tylko miesięczną opłatę.
Na całkowity koszt leasingu składają się między innymi następujące elementy:
- wpłata początkowa i miesięczne raty,
- kwota wykupu lub koszty zwrotu samochodu,
- ubezpieczenie OC i AC, a czasem także GAP,
- prowizje, opłaty przygotowawcze i dodatkowe koszty obsługi umowy.
Przed podpisaniem umowy porównaj nie tylko wysokość raty, ale też wszystkie opłaty i warunki zakończenia leasingu. Dzięki temu łatwiej ocenisz, która oferta rzeczywiście będzie dla Ciebie korzystna.
Rata może obejmować kapitał, odsetki, marżę leasingodawcy oraz prowizję lub opłatę przygotowawczą. Ponadto zwykle trzeba opłacić OC i AC, a czasem także GAP, który pomaga pokryć różnicę po kradzieży lub szkodzie całkowitej. Jeśli składka ubezpieczeniowa trafia do finansowania, może być oprocentowana, dlatego warto porównać ją z polisą opłaconą osobno. Dodatkowe koszty mogą obejmować rejestrację, zmianę harmonogramu lub zgodę na użytkowanie auta przez inną osobę.
Niższa rata może oznaczać kosztowną pułapkę przy zwrocie auta
Niższy roczny limit kilometrów może obniżyć ratę, ale za każdy kilometr ponad limit zapłacisz dodatkowo. Koszty podnoszą również wymagany serwis w autoryzowanej stacji, wcześniejsze zakończenie umowy oraz rozliczenie uszkodzeń przy zwrocie. Przed podpisaniem sprawdź więc cenę wykupu, warunki zwrotu, stawkę za nadprzebieg i tabelę opłat. Do porównania ofert wykorzystaj RRSO, które uwzględnia oprocentowanie, prowizje i inne obowiązkowe koszty.
Przy aucie wartym 156 000 zł wpłata początkowa wynosząca 5% to 7 800 zł. Wysokość raty zależy jednak także od okresu finansowania, oprocentowania, przebiegu i kwoty wykupu. Kalkulator podaje szacunek, a rabat na pojazd lub negocjacje mogą zmienić ostateczną kwotę. W leasingu konsumenckim właścicielem auta pozostaje finansujący; po zakończeniu umowy możesz je wykupić, zwrócić albo wybrać nowy model. Dlatego porównuj sumę opłat, a nie samą ratę.
Wskazówka: poproś o symulację całkowitego kosztu w kilku wariantach wpłaty początkowej i wykupu — rata może wyglądać atrakcyjnie, choć suma opłat będzie wyższa.
Leasing czy kredyt samochodowy: które finansowanie wybrać?
Wybierz leasing, jeśli zależy Ci na wygodzie i niższej racie, a własność auta nie jest priorytetem. Samochód należy wtedy do firmy finansującej, a Ty płacisz za jego użytkowanie. Po zakończeniu umowy możesz go wykupić za wcześniej ustaloną kwotę, zwrócić lub wybrać kolejny model. Z kolei kredyt sprawia, że auto od początku jest Twoje, choć bank może ustanowić na nim zabezpieczenie. Leasing szczególnie odpowiada osobom, które wymieniają samochód co kilka lat i nie chcą angażować dużej kwoty na start.
Wysokość raty leasingowej zależy od ceny auta, opłaty początkowej, czasu umowy, limitu kilometrów i kwoty wykupu. Przykładowo przy samochodzie za 127 900 zł wpłata początkowa w wysokości 30% może obniżyć ratę do około 1849 zł brutto, zależnie od oferty. W kredycie spłacasz pożyczoną kwotę wraz z odsetkami i prowizją, a limit przebiegu zwykle Cię nie dotyczy. Dlatego porównuj nie tylko raty, lecz także RRSO i całkowity koszt, opłaty administracyjne oraz OC i AC. Przy leasingu rozważ też ubezpieczenie GAP, które chroni przed finansową stratą po kradzieży lub szkodzie całkowitej.
Niższa rata czy pełna swoboda? Decyzja, która zmieni codzienną jazdę
Leasing często wymaga mniej formalności, jednak finansujący może sprawdzić Twoje dochody i historię kredytową. Pamiętaj również o ograniczeniach: za przekroczenie limitu kilometrów możesz dopłacić, a modyfikacja auta lub użyczenie go innej osobie może wymagać zgody właściciela. Przy zwrocie zapłacisz dodatkowo za uszkodzenia wykraczające poza zwykłe zużycie. Kredyt daje większą swobodę w wyborze serwisu i sposobie użytkowania, dlatego lepiej pasuje osobom, które chcą jeździć jednym autem przez wiele lat. Zanim wybierzesz finansowanie, zestaw wszystkie opłaty z całego okresu umowy — nie kieruj się wyłącznie wysokością raty.
Leasing może Ci odpowiadać, jeśli cenisz niskie, przewidywalne płatności i chcesz po kilku latach łatwo przesiąść się do nowszego auta. Natomiast kredyt rozważ, gdy zależy Ci na własności od pierwszego dnia, dużym przebiegu, długim użytkowaniu lub pełnej swobodzie. W obu przypadkach sprawdź zasady wcześniejszego zakończenia umowy, możliwość wyboru ubezpieczyciela, dokładną cenę wykupu i wszystkie prowizje. Porównaj pełne koszty kilku ofert, aby ustalić, która opcja lepiej pasuje do Twojego budżetu.
Wskazówka: porównując leasing z kredytem, zsumuj wszystkie koszty przez cały okres umowy — w leasingu uwzględnij także opłatę początkową, ubezpieczenie, ewentualne dopłaty za przebieg i cenę wykupu, a nie tylko miesięczną ratę.
Na co zwrócić uwagę w umowie i przy zwrocie samochodu?
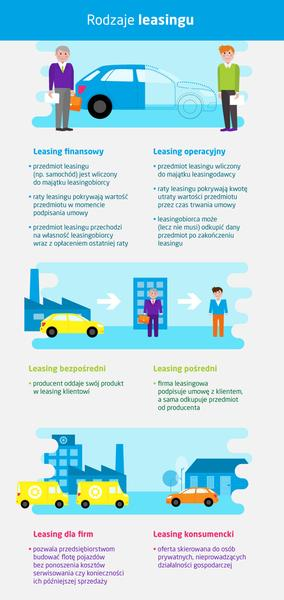
Przed podpisaniem umowy i przekazaniem samochodu sprawdź całkowity koszt, ograniczenia w użytkowaniu oraz zasady rozliczenia. Dzięki temu łatwiej wykryjesz zapisy wiążące się z dodatkowymi opłatami.
- Porównaj całkowity koszt finansowania. Zsumuj opłatę wstępną, raty, prowizje, opłaty administracyjne, ubezpieczenie i wykup. Nie kieruj się samą wysokością raty — sprawdź także RRSO oraz tabelę opłat i prowizji.
- Ustal warunki wykupu i zakończenia umowy. Sprawdź z góry cenę wykupu, termin decyzji o wykupie lub zwrocie oraz opłaty za wcześniejsze zakończenie umowy. Niska rata może oznaczać wysoką kwotę wykupu.
- Dopasuj limit kilometrów do swoich przejazdów. Sprawdź roczny lub całkowity limit oraz stawkę za każdy dodatkowy kilometr. Oszacuj przebieg z zapasem, ponieważ przekroczenie limitu może oznaczać dopłatę przy zwrocie auta.
- Sprawdź zasady użytkowania samochodu. Ustal, czy musisz serwisować auto w autoryzowanej stacji i uzyskać zgodę na montaż haka, modyfikacje, użyczenie go innej osobie lub wyjazd za granicę. Sprawdź też, czy takie zgody wiążą się z opłatami.
- Zweryfikuj ubezpieczenie i skutki szkody całkowitej lub kradzieży. Ustal, czy umowa wymaga OC i AC oraz czy możesz wybrać ubezpieczyciela. Sprawdź, czy składka doliczona do raty podnosi koszt finansowania. Rozważ GAP, ponieważ AC może nie pokryć różnicy między wartością auta a pozostałymi zobowiązaniami.
- Ustal, jak firma oceni stan auta przy zwrocie. Poproś o kryteria normalnego zużycia i zasady wyceny uszkodzeń. Przed oddaniem udokumentuj lakier, wnętrze, opony, felgi i przebieg, ponieważ za szkody wykraczające poza zwykłe ślady eksploatacji możesz dopłacić.
Źródła:
- https://www.totalmoney.pl/artykuly/leasing-konsumencki-jak-dziala
- https://www.superauto.pl/artykuly/leasing-konsumencki
- https://nowyosobowy.pl/strefa-wiedzy/leasing-konsumencki-dla-osob-prywatnych-jak-dziala-i-czy-sie-oplaca
- https://rankomat.pl/samochod/co-to-jest-leasing-konsumencki
- https://www.cupra.com/pl-pl/oferta/finansowanie/baza-wiedzy/leasing-konsumencki-samochodu
- https://marciniwuc.com/samochod-o-20-tys-zl-taniej-leasing-konsumencki-kontra-gotowka-i-kredyt/
- https://www.forumsamochodowe.pl/kredyt-czy-leasing-konsumencki-vt50884.htm