Decyzja o zakupie ubezpieczenia GAP dotyczy wielu kierowców, zwłaszcza tych, którzy nabywają nowy samochód lub mają zobowiązania kredytowe. GAP, czyli Guaranteed Asset Protection, chroni przed stratą finansową wynikającą z różnicy między wartością rynkową a ceną zakupu pojazdu. Nowe samochody w pierwszym roku użytkowania tracą na wartości od 20% do 30% już po wyjeździe z salonu. W przypadku kradzieży lub szkody całkowitej standardowa polisa AC wypłaca tylko wartość rynkową auta, co może prowadzić do dużej luki finansowej.
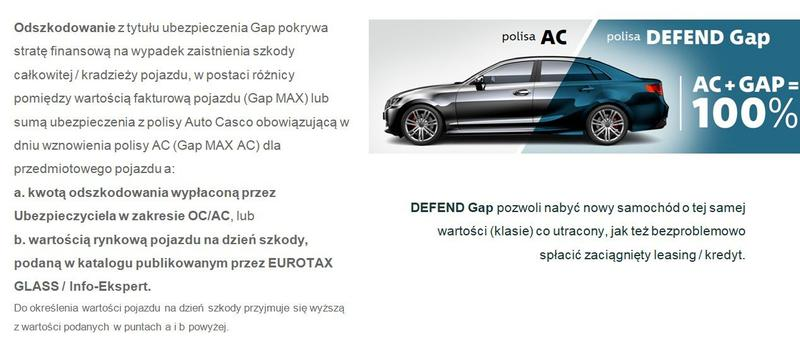
GAP sprawdza się szczególnie w przypadku osób zaciągających kredyt na samochód lub biorących go w leasing. Obywatele często stają przed sytuacją, w której suma odszkodowania z AC nie pokrywa pozostałego zadłużenia. Na przykład, gdy kupujesz samochód za 150 000 zł, jego wartość rynkowa po dwóch latach może wynieść jedynie 90 000 zł. Bez GAPu zostaniesz z różnicą do spłaty samodzielnie, co dla wielu stanowi nieprzyjemną niespodziankę — nadal możesz być zobowiązany do spłaty kredytu sięgającego nawet 60 000 zł.
Inwestycja w bezpieczeństwo: GAP dla właścicieli luksusowych aut ratuje przed utratą majątku
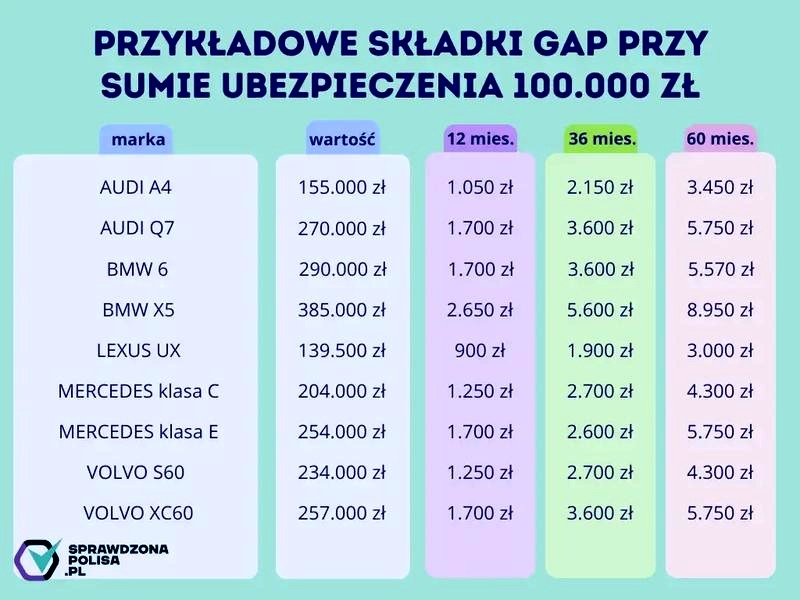
Myśląc o zakupie samochodu klasy premium, warto rozważyć GAP jako niemal konieczność. Luksusowe auta, takie jak BMW czy Audi, tracą na wartości szybciej i są bardziej narażone na kradzież. Koszt takiego ubezpieczenia wynosi zazwyczaj od 0,4% do 1,2% wartości pojazdu rocznie. To stosunkowo niewielka cena w obliczu możliwych strat finansowych. GAP zapewnia pewność, że w przypadku kradzieży lub uszkodzenia auta odzyskasz nie tylko straconą wartość, ale również środki na nowy pojazd.
Jednak inwestycja w GAP nie zawsze opłaca się właścicielom starszych aut. W przypadku pojazdów, które mają już kilka lat, koszt polisy może przewyższać realne korzyści. Dlatego przed zakupem GAP warto dokładnie przeanalizować swoją sytuację finansową i ocenę ryzyka. Kluczowe jest, aby czuć się bezpiecznie za kierownicą, a nie martwić się o przyszłość swojego auta.
Rodzaje ubezpieczenia GAP i ich zastosowanie w praktyce
Ubezpieczenie GAP stanowi istotny element ochrony finansowej dla właścicieli samochodów, zwłaszcza nowo zakupionych lub finansowanych. Oto kluczowe punkty dotyczące rodzajów ubezpieczenia GAP i ich praktycznego zastosowania.
- Rodzaje ubezpieczenia GAP
- GAP fakturowy: Pokrywa różnicę między wartością rynkową pojazdu a jego ceną z faktury. To najdroższy, ale najbardziej kompleksowy wariant, idealny dla nowych i kilkuletnich aut.
- GAP finansowy: Obejmuje różnicę między odszkodowaniem z AC a pozostałymi ratami leasingu lub kredytu. To korzystna opcja, gdy ważne jest zabezpieczenie spłaty zobowiązań.
- GAP indeksowy: Ustala procent wartości rynkowej auta jako odszkodowanie. To tańsza opcja, która oferuje mniej ochrony.
- GAP casco: Działa do wartości pojazdu z dnia zawarcia polisy, częściej stosowany dla starszych aut.
- Kiedy warto wykupić GAP? Zainwestuj w GAP przy zakupie nowego samochodu, szczególnie klasy premium, który traci wartość szybciej. W przypadku leasingu GAP pomoże uniknąć dodatkowych płatności przy szkodzie całkowitej.
- Jak obliczyć koszt GAP? Koszt GAP wynosi zazwyczaj od 0,4% do 1,2% wartości samochodu rocznie. Warto wykupić ubezpieczenie w pierwszych latach użytkowania, gdy utrata wartości jest największa.
- Co się dzieje w przypadku szkody całkowitej? Ubezpieczenie GAP aktywuje się po wypłacie odszkodowania z AC w przypadku szkody całkowitej lub kradzieży. Wypełnia lukę finansową pozostałą po wypłacie z AC.
- Czy GAP jest dla każdego? GAP sprawdza się głównie dla osób finansujących auto na kredyt lub leasing. Właściciele pojazdów, które szybko tracą wartość, również powinni rozważyć to ubezpieczenie. Dla starszych lub tańszych aut może być mniej opłacalny.
GAP a finansowanie pojazdu – dlaczego to ważne?
Decydując się na zakup nowego pojazdu, często stajemy przed dylematem dotyczącym finansowania. Wybór między kredytem a leasingiem wpłynie na miesięczne raty oraz na nasze bezpieczeństwo finansowe w trudnych sytuacjach. Ubezpieczenie GAP (Guaranteed Asset Protection) staje się kluczowym elementem, chroniącym nas przed utratą wartości auta po szkodzie całkowitej lub kradzieży. GAP skutecznie wypełnia „lukę finansową” między odszkodowaniem z polisy AC a ceną, którą zapłaciliśmy za samochód, zabezpieczając nas przed nieprzyjemnymi niespodziankami.
Statystyki pokazują, że pojazdy tracą na wartości najszybciej w pierwszych latach użytkowania – nawet do 15-20% rocznie. Na przykład, samochód za 80 000 zł po dwóch latach wart będzie zaledwie 60 000 zł. W przypadku szkody całkowitej oraz wypłaty 60 000 zł z polisy AC, różnica wynosi 20 000 zł, których nie odzyskamy. Jak interesują cię takie tematy to sprawdź, jak zgłosić szkodę bez błędów i przyspieszyć wypłatę odszkodowania. W takich sytuacjach GAP okazuje się niezastąpiony, ponieważ pokrywa tę różnicę i zabezpiecza nas przed dalszymi zobowiązaniami, zwłaszcza jeśli auto jest w leasingu czy kredycie.
Jak ubezpieczenie GAP może uchronić Cię przed finansową katastrofą? Zainwestuj już dziś!
Zastanawiając się nad opłacalnością GAP, warto wziąć pod uwagę koszt polisy, który zazwyczaj wynosi od 0,4% do 1,2% wartości pojazdu. Na przykład, dla samochodu za 60 000 zł, składka na GAP może wynieść od 240 do 720 zł rocznie. Ta inwestycja może uratować nas przed stratą nawet 20-30 tys. zł, co czyni ją rozsądnym wyborem, zwłaszcza gdy auto szybko traci na wartości. Co więcej, GAP może wypłacić różnicę nie tylko do wartości faktury, ale także do pozostałej kwoty w kredycie czy leasingu, co czyni go bardzo interesującą opcją.
GAP szczególnie polecamy osobom, które często podróżują lub planują udostępniać pojazd innym. Im więcej kilometrów przejeżdżam, tym większe ryzyko wypadku. Naprawa nowoczesnych samochodów bywa kosztowna, a ubezpieczyciele często orzekają szkodę całkowitą nawet przy drobnych uszkodzeniach. Dlatego rozważając zakup pojazdu, inwestycja w ubezpieczenie GAP może zapewnić nam spokojną jazdę, wiedząc, że w razie nieprzewidzianych zdarzeń nie obciążą nas dodatkowe długi.
Oto kluczowe korzyści z posiadania ubezpieczenia GAP:
- Ochrona przed utratą wartości pojazdu.
- Pokrycie różnicy w przypadku szkody całkowitej.
- Bezpieczeństwo finansowe w trudnych sytuacjach.
- Możliwość wypłaty różnicy do pozostałej kwoty w kredycie czy leasingu.
Warto wiedzieć, że ubezpieczenie GAP może być szczególnie przydatne w przypadku pojazdów, które szybko tracą na wartości, takich jak samochody sportowe czy luksusowe, które mogą deprecjonować nawet o 50% w ciągu pierwszych trzech lat.
Czy ubezpieczenie GAP jest opłacalne dla właścicieli używanych aut?
Przy wyborze ubezpieczenia GAP warto zadać sobie pytanie o opłacalność, zwłaszcza gdy posiadamy używane auto. Ubezpieczenie to chroni przed tzw. luką finansową, czyli różnicą między kwotą zapłaconą za samochód a jego aktualną wartością rynkową w przypadku szkody całkowitej lub kradzieży. Chociaż przy starszych autach te różnice mogą być mniejsze, nadal mają znaczenie, zwłaszcza dla osób kupujących samochód na kredyt lub w leasingu. GAP pomaga również uniknąć konieczności spłacania reszty kredytu, gdy auto zostaje utracone.
Na przykład, jeśli osoba kupi auto za około 80 000 zł, po dwóch latach jego wartość rynkowa może spaść o 25-30%. W sytuacji kradzieży lub szkody całkowitej ubezpieczyciel wypłaci jedynie 55 000 zł, a właściciel zmuszony będzie pokryć różnicę. W takim przypadku GAP pokrywa tę różnicę, co pozwala uniknąć długu. Koszt takiego ubezpieczenia waha się od 0,5% do 1,2% wartości pojazdu, zazwyczaj wynosząc od 600 do 1200 zł rocznie, co przy wartości 80 000 zł wydaje się rozsądną inwestycją. Skoro już krążymy wokół tego tematu, sprawdź, jak łatwo wyrejestrować pojazd online.
GAP – Twoja tarcza ochronna na drogie auta: 100 000 zł w bezpieczeństwie!
GAP jest szczególnie korzystny dla właścicieli aut premium. Na przykład, kupując auto o wartości 100 000 zł i ubezpieczając je GAP, można mieć pewność, że w przypadku spadku wartości do 70 000 zł, otrzymamy pełną kwotę z faktury zakupowej. To ważne dla osób spłacających kredyt lub leasing, ponieważ w przypadku, gdy ubezpieczenie AC nie pokryje zadłużenia, mogą ponieść dodatkowe koszty. Jak już poruszamy się wokół tego tematu to sprawdź opinie o ubezpieczeniu OC/AC w Link4. Dlatego GAP nazywają „koniecznością” kierowcy zakupujących droższe samochody.
Ostatecznie decyzja o zakupie ubezpieczenia GAP powinna odpowiadać indywidualnym potrzebom użytkownika. Osoby intensywnie korzystające z aut, takie jak rodziny czy mieszkańcy regionów z niekorzystnymi warunkami atmosferycznymi, mogą zyskać na tego rodzaju ochronie. Właściciele używanych aut, które wciąż mają wartość i są często wykorzystywane, powinni rozważyć zakup GAP. Warto przeanalizować dostępne opcje na rynku ubezpieczeń i skonsultować się z ekspertem, aby wybrać najlepsze rozwiązanie dla siebie.
Ubezpieczenie GAP to świetna opcja dla właścicieli pojazdów, którzy chcą zminimalizować ryzyko finansowe związane z utratą auta. Dzięki temu rozwiązaniu można lepiej zabezpieczyć swoją inwestycję.
Źródła:
- https://brokerzyslascy.pl/blog/ubezpieczenie-gap-czy-warto-kompletny-przewodnik/
- https://www.fmleasing.pl/porady/gap-ubezpieczenie-czy-warto
- https://www.defendinsurance.eu/pl/aktualnosci-i-ogloszenia/czy-ubezpieczenie-gap-sie-op%C5%82aca-poznaj-zalety-ochrony-dla-aut-uzywanych
- https://gap24.pl/co-to-jest-gap/
- https://grupaimpwar.pl/aktualnosci/ubezpieczenie-gap-czy-warto-i-ile-kosztuje
- https://beesafe.pl/porady/ubezpieczenie-gap/
FAQ - Najczęstsze pytania i odpowiedzi
Co to jest ubezpieczenie GAP i jak działa?Ubezpieczenie GAP, czyli Guaranteed Asset Protection, chroni przed stratą finansową, która może powstać na skutek różnicy między wartością rynkową a ceną zakupu pojazdu. W przypadku kradzieży lub szkody całkowitej, GAP może zrekompensować różnice, które nie są pokryte przez standardowe ubezpieczenie AC.
Dlaczego warto wykupić ubezpieczenie GAP przy zakupie nowego samochodu?Ubezpieczenie GAP jest szczególnie korzystne dla osób nabywających nowe samochody, ponieważ pojazdy szybko tracą na wartości, szczególnie w pierwszych latach użytkowania. W sytuacji kradzieży lub szkody całkowitej, GAP zapełnia lukę finansową, co pozwala uniknąć spłacania pozostałego zadłużenia z kredytu lub leasingu.
Jakie są rodzaje ubezpieczenia GAP?Istnieją różne rodzaje ubezpieczenia GAP, w tym GAP fakturowy, finansowy, indeksowy i casco. Każdy z tych wariantów oferuje inną formę ochrony i jest dostosowany do potrzeb użytkowników, w zależności od wartości pojazdu i sytuacji finansowej.
Kiedy ubezpieczenie GAP jest szczególnie potrzebne?GAP jest szczególnie zalecany dla osób finansujących auto, które szybko traci na wartości, takich jak luksusowe lub sportowe pojazdy. Również osoby, które planują długoterminowe korzystanie z auta, mogą zyskać na posiadaniu tego ubezpieczenia, ponieważ pomaga ono zabezpieczyć przed przyszłymi stratami finansowymi.
Czy ubezpieczenie GAP opłaca się dla właścicieli starszych aut?Ubezpieczenie GAP może być mniej korzystne dla właścicieli starszych aut, ponieważ różnice między wartością rynkową a ceną zakupu mogą być mniejsze. Warto dokładnie ocenić indywidualną sytuację finansową i ryzyko, ale dla osób z zobowiązaniami kredytowymi lub leasingowymi, GAP może wciąż oferować pewne korzyści.