Kara za brak obowiązkowego ubezpieczenia OC w 2026 roku powinna budzić niepokój u wielu właścicieli pojazdów. Od 1 stycznia nowe przepisy wprowadzają znaczne podwyżki kar. W przypadku samochodów osobowych kara wzrośnie nawet do 9330 zł, zaś dla pojazdów ciężarowych sięgnie 14 000 zł. Wysokość kary zależy nie tylko od klasy pojazdu, ale także od długości przerwy w ubezpieczeniu. Nawet jednodniowa przerwa może skutkować nałożeniem kary, dlatego warto o tym pamiętać.
Brak OC stanowi nie tylko problem finansowy związany z potencjalną karą. W razie spowodowania wypadku bez ubezpieczenia kierowca może być zobowiązany do pokrycia wszelkich szkód, które w wielu przypadkach mogą sięgnąć kilkuset tysięcy złotych. Na przykład w 2026 roku średni koszt regresów, które płacili sprawcy wypadków bez OC, wynosił ponad 4,7 miliona złotych za jedno zdarzenie. Dlatego posiadanie ważnego ubezpieczenia OC to nie tylko obowiązek prawny, ale także mądre zabezpieczenie finansowe.
Straty finansowe za brak ubezpieczenia – maksymalne kary sięgające nawet 9330 zł!
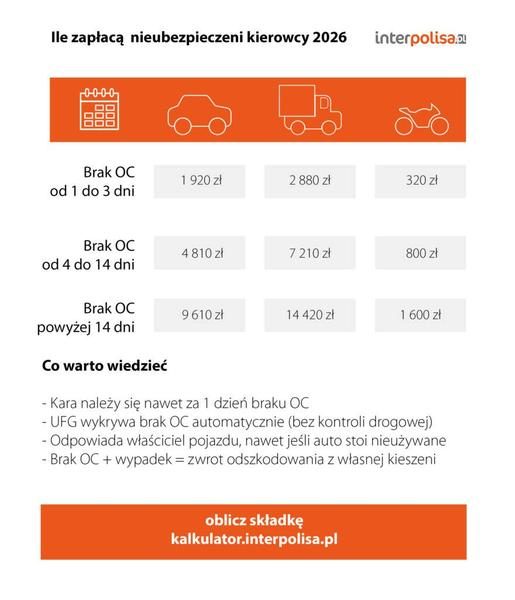
Kara do 9330 zł to poważna sprawa, ale co ona oznacza w praktyce? Kary naliczają się według zasad: przerwa w ubezpieczeniu do 3 dni wiąże się z 20% pełnej kary, do 14 dni – 50%, a przerwa powyżej 14 dni skutkuje nałożeniem pełnej kary. Sytuacja motocyklistów także nie jest lepsza; za brak OC powyżej 14 dni można zapłacić nawet do 1560 zł. Dlatego regularne sprawdzanie daty ważności polisy OC i pilnowanie terminów powinno stać się nawykiem każdego kierowcy.
Możliwości uniknięcia kary są ograniczone, chociaż można ubiegać się o umorzenie w sytuacjach wyjątkowych, takich jak dowód na sprzedaż pojazdu czy trudności życiowe. Niemniej, brak OC zazwyczaj prowadzi do kłopotów finansowych, które mogą mieć długofalowe konsekwencje. Lepiej nie zwlekać z ubezpieczeniem i dbać o ciągłość polisy, aby unikać niepotrzebnych problemów.
Ubezpieczenie OC: zakres ochrony oraz porady na unikanie kar
W poniższej liście przedstawiamy kluczowe aspekty ubezpieczenia OC oraz zasady, które pozwolą uniknąć kar za brak tego ubezpieczenia. Zwracając uwagę na każdy z punktów, skutecznie zarządzisz swoim ubezpieczeniem i zapewnisz sobie spokój ducha na drodze.
- Kary za brak OC: W 2025 roku kara za brak ubezpieczenia OC wynosi do 9330 zł dla samochodów osobowych oraz do 14 000 zł dla pojazdów ciężarowych. Wysokość kary zależy od długości przerwy w ochronie, a konsekwencje stają się ostre po 14 dniach.
- Regularne sprawdzanie polisy: Kontroluj datę ważności polisy OC, aby uniknąć problemów. Ustaw przypomnienia w kalendarzu, co pomoże Ci pamiętać o terminie wydania nowej umowy lub płatności składki.
- Automatyczne przedłużenie umowy: Większość polis OC odnawia się automatycznie. Sprawdź, czy nie zaszły zmiany w Twojej sytuacji, które wymagają nowej umowy. Kupując używany samochód, pamiętaj, że musisz mieć własne ubezpieczenie, a OC zbywcy nie wystarczy.
- Sprawdzenie statusu ubezpieczenia: Ubezpieczeniowy Fundusz Gwarancyjny (UFG) oferuje narzędzia online do sprawdzenia, czy pojazd ma ważne ubezpieczenie OC. Wystarczy podać numer rejestracyjny oraz datę, aby uniknąć kar.
- W sytuacjach wyjątkowych: Ubiegaj się o umorzenie kary w przypadku trudnej sytuacji życiowej (np. przewlekłej choroby, trudności finansowych). Przekaż odpowiednie dokumenty do UFG, które wyjaśnią Twoją sytuację.
- Konsekwencje wypadku bez OC: Spowodowanie wypadku bez ważnej polisy obliguje kierowcę do pokrycia pełnych kosztów szkód, co może prowadzić do poważnych obciążeń finansowych.
| Rodzaj Pojazdu | Brak OC do 3 dni | Brak OC od 4 do 14 dni | Brak OC powyżej 14 dni | Minimalne wynagrodzenie (2026) | Wysokość kary w złotych | Procent pełnej kary (do 3 dni) | Procent pełnej kary (4 do 14 dni) | Procent pełnej kary (powyżej 14 dni) | UFG: Liczba kar w 2024 | UFG: Regres w 2024 |
|---|---|---|---|---|---|---|---|---|---|---|
| Samochód osobowy | 1920 zł | 4810 zł | 9610 zł | 4806 zł | Do 20% pełnej opłaty | 50% pełnej opłaty | 100% pełnej opłaty | 351 000 | 382 000 000 zł | |
| Samochód ciężarowy | 2880 zł | 7210 zł | 14 420 zł | 4806 zł | Do 20% pełnej opłaty | 50% pełnej opłaty | 100% pełnej opłaty | 351 000 | 382 000 000 zł | |
| Motocykl | 320 zł | 800 zł | 1600 zł | 4806 zł | Do 20% pełnej opłaty | 50% pełnej opłaty | 100% pełnej opłaty | 351 000 | 382 000 000 zł | |
| Każdy pojazd zarejestrowany | Nie można jeździć bez OC | Nie można jeździć bez OC | Nie można jeździć bez OC | 4806 zł | O-mandat | Zawsze nałożona | Zawsze nałożona | O-mandat | O-mandat |
Jak można uniknąć wysokich kar za brak ubezpieczenia OC?
Unikanie wysokich kar za brak ubezpieczenia OC to duże wyzwanie. Jak już zgłębiasz ten temat to sprawdź informacje o winiecie w Czechach na 2026 rok. Jednak istnieje kilka prostych zasad, które mogą nam pomóc. Przede wszystkim regularnie sprawdzajmy datę ważności polisy. Kluczowym krokiem jest wprowadzenie tego zwyczaju do codzienności. Nawet jednodniowa przerwa w ubezpieczeniu może skutkować karą, która w 2026 roku dla samochodów osobowych wynosi 1920 zł przy braku OC do 3 dni! Warto więc ustawić przypomnienia, aby alarmowały nas z wyprzedzeniem. Możemy także rozważyć automatyczne odnawianie polisy, co zredukuje ryzyko zapomnienia.
Kolejnym ważnym krokiem jest dbałość o ciągłość ubezpieczenia. Wiele osób błędnie uważa, że nowa polisa przychodzi automatycznie po zakończeniu ważności poprzedniej. Każdy właściciel pojazdu powinien zadbać o to, by umowa nowa zaczynała się dokładnie w dniu zakończenia poprzedniej. W tym miejscu mała wstawka: poznaj szczegóły rejestracji pojazdu zabytkowego. Jeśli kupujemy używany samochód, musimy upewnić się, że jego poprzednia polisa OC jest aktualna. W przeciwnym razie obowiązek wykupienia NOWEJ OC spoczywa na nas od razu po zakupie.
Ratuj portfel przed bankructwem - sprawdzaj regularnie ochronę OC swojego pojazdu!
Nie zapominajmy o możliwości sprawdzenia statusu polisy OC za pośrednictwem Ubezpieczeniowego Funduszu Gwarancyjnego. Proces ten jest prosty i szybki; wystarczy wprowadzić numer rejestracyjny pojazdu. Dzięki temu możemy na bieżąco monitorować stan naszego ubezpieczenia. W ten sposób unikniemy stresu i kłopotów związanych z karami oraz problemów podczas kontroli drogowych.
Pamiętajmy, że brak OC oznacza nie tylko wysoką karę, ale także ogromne ryzyko finansowe w przypadku spowodowania wypadku. Skoro zahaczyliśmy o ten temat to sprawdź, jak możesz złożyć rezygnację z OC bez kar. Koszty pokrycia szkód mogą sięgać setek tysięcy złotych. Opłata za OC pozostaje zdecydowanie tańszą opcją. Dlatego powinniśmy dbać o terminowość wykupienia polisy i włączyć odpowiedzialność za nasze pojazdy do codziennych obowiązków. To najlepszy sposób na uniknięcie wysokich kar związanych z brakiem ubezpieczenia OC.
Ciekawostką jest, że w przypadku braku ubezpieczenia OC, kierowca może zostać obciążony nie tylko karą finansową, ale także odpowiedzialnością za szkody, które wyrządził innym osobom lub mieniu podczas wypadku, co może prowadzić do ogromnych wydatków sięgających dziesiątek milionów złotych w skrajnych przypadkach.
Zmiany w przepisach dotyczących OC: co wprowadziła nowelizacja ustawy?
W poniższej liście przedstawiono kluczowe zmiany w przepisach dotyczących obowiązkowego ubezpieczenia OC w Polsce, które wprowadzono na mocy nowelizacji ustawy. Zmiany te znacząco wpłyną na właścicieli pojazdów oraz na zarządzanie ich polisami.
- Podwyższenie kar za brak OC - Od 2025 roku kary za brak ubezpieczenia OC wzrosną do 9330 zł dla samochodów osobowych oraz do 14 000 zł dla pojazdów ciężarowych. Kara za przerwę w OC będzie naliczana w zależności od długości okresu bez ubezpieczenia, co oznacza, że nawet kilkudniowa przerwa spowoduje poważne konsekwencje finansowe.
- Wysokość minimalnych sum gwarancyjnych - Nowelizacja wprowadza podwyższenie minimalnych sum gwarancyjnych do 29,8 miliona złotych dla szkód na osobie oraz 6 milionów złotych dla szkód w mieniu, co zwiększy ochronę poszkodowanych w wypadkach drogowych.
- Rozszerzenie obowiązku ubezpieczenia - Ustawa rozszerza obowiązek posiadania OC na pojazdy wolnobieżne oraz historyczne, niezależnie od miejsca ich użytkowania. Działania te mają na celu objęcie większej liczby pojazdów ochroną ubezpieczeniową.
- Automatyczne przedłużenie polisy - Nowe regulacje umożliwiają automatyczne przedłużenie polisy OC, co zmniejsza ryzyko lapse’u w ubezpieczeniu. Właściciele pojazdów powinni jednak pamiętać o terminowym przedłużaniu umów, aby uniknąć przerwy w ochronie.
- Możliwość umorzenia kary - Osoby, które znalazły się w trudnej sytuacji życiowej lub finansowej, mogą ubiegać się o umorzenie lub rozłożenie na raty kary za brak OC, co stanowi dodatkowe wsparcie dla kierowców.
Jak UFG kontroluje ważność ubezpieczenia OC i jakie ma uprawnienia?
W poniższej liście przedstawiam, jak Ubezpieczeniowy Fundusz Gwarancyjny (UFG) kontroluje ważność ubezpieczenia OC oraz jakie ma uprawnienia. Każdy punkt odgrywa kluczową rolę w systemie weryfikacyjnym, który ma na celu eliminację nieubezpieczonych pojazdów z dróg.
- Monitorowanie pojazdów w bazie danych
UFG wykorzystuje dane z Centralnej Ewidencji Pojazdów i Kierowców (CEPiK) do aktualizacji informacji o ubezpieczeniach kierowców. W efekcie mogą łatwo zweryfikować, które pojazdy nie mają aktywnej polisy OC. - Automatyczne systemy weryfikacji
W celu identyfikacji pojazdów bez ważnego ubezpieczenia UFG stosuje automatyczne narzędzia informatyczne, takie jak 'wirtualny policjant', który regularnie skanuje i analizuje dokumentację. - Identyfikacja i kontakt z właścicielem
Po zidentyfikowaniu pojazdu bez ubezpieczenia, UFG wysyła wezwania do zapłaty kary do jego właściciela. Właściciel, jeśli posiada polisę, ma 30 dni na przedstawienie dokumentów potwierdzających ubezpieczenie. - Nałożenie kar za brak OC
UFG może nałożyć kary finansowe za brak ważnej polisy OC. Wysokość kar zależy od długości przerwy w ubezpieczeniu oraz rodzaju pojazdu. W 2025 roku kary dla samochodów osobowych mogą wynieść nawet 9330 zł. - Możliwość umorzenia lub rozłożenia kary na raty
UFG może rozwiązać problem kary, jeżeli właściciel udokumentuje trudną sytuację życiową lub finansową. W takim przypadku fundusz oferuje umorzenie kary lub możliwość spłaty w ratach. - Weryfikacja sytuacji pakietowej
Fundusz bada także sytuacje, w których kara może być anulowana, na przykład przy sprzedaży pojazdu lub innej zmianie własności, co należy potwierdzić odpowiednią dokumentacją.
FAQ - Najczęściej zadawane pytania
Jakie są kary za brak ubezpieczenia OC w 2026 roku?W 2026 roku kara za brak obowiązkowego ubezpieczenia OC może wynosić aż do 9330 zł dla samochodów osobowych i do 14 000 zł dla pojazdów ciężarowych. Wysokość kary zależy od długości przerwy w ubezpieczeniu, co oznacza, że nawet jednodniowa przerwa może skutkować nałożeniem kary.
Jakie konsekwencje finansowe niesie brak ubezpieczenia OC?Brak OC może prowadzić do poważnych konsekwencji finansowych, ponieważ kierowca spowodowawszy wypadek bez ubezpieczenia jest zobowiązany do pokrycia wszelkich szkód. Czasami koszt tych szkód może wynosić nawet setki tysięcy złotych, co czyni posiadanie OC mądrym zabezpieczeniem finansowym.
Jak można uniknąć wysokich kar za brak ubezpieczenia OC?Aby uniknąć kar, warto regularnie kontrolować datę ważności polisy OC oraz ustawić przypomnienia o zbliżających się terminach. Można również rozważyć automatyczne odnawianie polisy, aby zmniejszyć ryzyko wystąpienia przerwy w ubezpieczeniu.
Co zrobić, gdy przerwa w OC przekracza 14 dni?W przypadku przerwy w OC powyżej 14 dni kierowca może być obciążony pełną karą, która w 2026 roku może wynosić nawet 9330 zł dla samochodów osobowych. Z tego powodu kluczowe jest, aby pilnować terminów i unikać długich przerw w ubezpieczeniu.
w jaki sposób UFG kontroluje ważność ubezpieczenia OC?UFG wykorzystuje dane z Centralnej Ewidencji Pojazdów i Kierowców do monitorowania statusu ubezpieczenia pojazdów. Dzięki automatycznym systemom weryfikacji, fundusz regularnie identyfikuje pojazdy bez aktywnej polisy OC i podejmuje działania w celu nałożenia kar na ich właścicieli.