Numer polisy OC może być potrzebny w wielu sytuacjach, na przykład przy zgłaszaniu szkody lub sprawdzaniu, czy pojazd jest ubezpieczony. Warto wiedzieć, gdzie go znaleźć i jak zweryfikować ważność ochrony, nawet jeśli nie masz pod ręką dokumentów. W artykule wyjaśniam, jak szybko odszukać numer polisy OC i sprawdzić, czy ubezpieczenie jest aktualne.
Numer polisy OC znajdziesz na papierowym dokumencie lub w pliku PDF od ubezpieczyciela. Zwykle widnieje u góry, obok nazwy firmy, danych właściciela i informacji o pojeździe. Sprawdź również potwierdzenie zawarcia umowy, e-maile od ubezpieczyciela oraz dokumenty otrzymane przy zakupie auta. Jeśli samochód ma OC poprzedniego właściciela, poproś o polisę i sprawdź termin jej wygaśnięcia — taka umowa nie przedłuża się automatycznie.
Nie masz dokumentu pod ręką? Numer polisy sprawdzisz bezpłatnie w bazie UFG. Wybierz identyfikację umowy OC na konkretny dzień, wpisz numer rejestracyjny lub 17-znakowy VIN, datę weryfikacji i kod CAPTCHA. Zwykle po mniej niż minucie otrzymasz wynik z numerem polisy, marką pojazdu oraz nazwą i adresem ubezpieczyciela. W usłudze Historia Pojazdu w CEPiK podaj natomiast numer rejestracyjny, VIN i datę pierwszej rejestracji z dowodu rejestracyjnego. Przed zakupem używanego auta sprawdzam oba źródła: Historia Pojazdu ujawnia także m.in. terminy badań technicznych i odczyty licznika.
Brak numeru polisy? Ustal ochronę po stłuczce
Dane o własnym aucie znajdziesz również w aplikacji mObywatel, w zakładce „Moje pojazdy”, albo uzyskasz bezpośrednio od ubezpieczyciela. Jeśli firma niedawno zawarła lub odnowiła polisę, informacje mogą jeszcze nie pojawić się w bazie, ponieważ ma do 14 dni na ich przekazanie. Dlatego sprawdź poprawność numeru rejestracyjnego, VIN i daty, a następnie skontaktuj się z ubezpieczycielem wskazanym na dokumencie. Jeśli interesują cię podobne zagadnienia to sprawdź, gdzie znaleźć numer blankietu prawa jazdy. Brak wyniku sam w sobie nie oznacza braku OC.
Po stłuczce numer polisy ułatwia zgłoszenie szkody ubezpieczycielowi sprawcy. Jeśli go nie znasz, w UFG sprawdzisz OC za pomocą numeru rejestracyjnego lub VIN oraz daty zdarzenia. Dzięki temu ustalisz, czy pojazd miał ochronę w tym dniu. Gdy sprawca nie ma ważnego OC, wezwij policję i zgłoś szkodę dowolnemu ubezpieczycielowi oferującemu OC komunikacyjne. Firma przekaże dokumenty do UFG, który wypłaca należne odszkodowanie.
Jak znaleźć numer polisy OC i sprawdzić, do kiedy obowiązuje
Sprawdź, jak znaleźć numer polisy, potwierdzić ochronę na wybrany dzień i wyjaśnić niezgodności w bazie.
- Przygotuj dane pojazdu. W UFG podaj numer rejestracyjny lub VIN oraz datę, na którą sprawdzasz ochronę, np. dzień zakupu auta albo kolizji. W usłudze Historia Pojazdu potrzebujesz też daty pierwszej rejestracji z dowodu rejestracyjnego. VIN ma 17 znaków, dlatego uważaj na podobne znaki, takie jak „O” i „0”.
- Wyszukaj polisę w UFG. Wybierz identyfikację umowy OC na wskazany dzień, wpisz numer rejestracyjny lub VIN, podaj datę i przepisz kod weryfikacyjny. Wynik może wskazać status ubezpieczenia, numer polisy, markę pojazdu oraz nazwę i adres ubezpieczyciela. Usługa jest bezpłatna i przydaje się zarówno przy zakupie auta, jak i po stłuczce.
- Sprawdź dane w CEPiK lub aplikacji. W usłudze Historia Pojazdu wpisz numer rejestracyjny, VIN i datę pierwszej rejestracji. Raport obejmuje m.in. informacje o OC, badaniach technicznych i odczytach drogomierza. Status własnego pojazdu sprawdzisz również w aplikacji mObywatel, w zakładce „Moje pojazdy”. CEPiK obejmuje pojazdy zarejestrowane w Polsce.
- Wyjaśnij ewentualne rozbieżności. Brak polisy w bazie nie musi oznaczać braku ochrony, ponieważ ubezpieczyciel ma do 14 dni na przekazanie danych. Najpierw sprawdź poprawność wpisanych informacji. Jeśli masz dokument polisy, skontaktuj się z ubezpieczycielem i potwierdź okres ochrony oraz opłacenie składki.
- Zachowaj ciągłość OC. Po zakupie auta odpowiadasz za ubezpieczenie od chwili zmiany właściciela. Polisa poprzedniego właściciela nie odnowi się automatycznie; tak samo dzieje się z umową krótkoterminową i polisą, za którą nie opłacono pełnej składki. Sprawdź datę końca ochrony i zawrzyj nową umowę przed jej wygaśnięciem. W przeciwnym razie grozi Ci kara UFG oraz pokrycie szkód z własnych środków.
- Zapisz dane polisy sprawcy kolizji. Numer polisy i nazwę ubezpieczyciela podaj przy zgłoszeniu szkody. Jeśli sprawca nie ma ważnego OC, zgłoś zdarzenie policji, a następnie skontaktuj się z dowolnym ubezpieczycielem oferującym OC komunikacyjne. Ubezpieczyciel przekaże dokumentację do UFG, które wypłaca odszkodowania poszkodowanym.
Jak sprawdzić ważność OC online w UFG, CEPiK i mObywatelu?
Ważność OC sprawdzisz bezpłatnie online — na przykład przed zakupem używanego auta, po zmianie właściciela lub stłuczce. W bazie UFG podaj numer rejestracyjny albo VIN oraz datę weryfikacji, a następnie przepisz kod zabezpieczający. Zwykle w mniej niż minutę poznasz status polisy, jej numer, markę pojazdu i nazwę ubezpieczyciela. UFG korzysta z danych przekazywanych przez towarzystwa, jednak ich aktualizacja może potrwać do 14 dni, dlatego świeżo zawarta umowa nie zawsze od razu pojawia się w systemie.
Możesz też skorzystać z usługi Historia Pojazdu, która pobiera dane z CEPiK. Wpisz numer rejestracyjny, VIN i datę pierwszej rejestracji z dowodu rejestracyjnego, a następnie otwórz kartę pojazdu i sekcję OC. Przy okazji sprawdzisz terminy badań technicznych, odczyty licznika, historię właścicieli oraz zgłoszone istotne szkody. Przed zakupem samochodu porównuję informacje z obu baz, by wychwycić nieścisłości przed podpisaniem umowy.
Brak ciągłości OC po zakupie auta może słono kosztować
Właściciel własnego samochodu może sprawdzić jego dane w aplikacji mObywatel, w zakładce „Moje pojazdy”. Aplikacja pokazuje podstawowe informacje o autach zarejestrowanych na użytkownika, w tym status OC i termin badania technicznego — bez konieczności każdorazowego wpisywania VIN-u. Jeśli nie znajdziesz tam polisy lub dane wzbudzą wątpliwości, sprawdź poprawność numeru rejestracyjnego i VIN, a potem zweryfikuj pojazd w UFG albo CEPiK. Przy niedawno zawartej umowie potwierdź jej aktywność u ubezpieczyciela.
Po zakupie auta sprawdź OC szczególnie dokładnie, ponieważ polisa poprzedniego właściciela nie odnowi się automatycznie. Nowy właściciel odpowiada za ciągłość ubezpieczenia od chwili zakupu, a przerwa może skutkować karą z UFG. Brak polisy grozi również wysokimi kosztami w razie kolizji lub wypadku: Fundusz może wypłacić odszkodowanie poszkodowanym, a następnie zażądać zwrotu wydatków od nieubezpieczonego sprawcy. Jeśli ciekawią cię takie treści to Sprawdź, co dzieje się z AC po sprzedaży samochodu. Po weryfikacji zanotuj więc datę końca ochrony i zadbaj, by kolejna polisa zaczęła obowiązywać bez przerwy.
Wskazówka: Zapisz lub zrób zrzut ekranu wyniku sprawdzenia OC wraz z datą weryfikacji — przy sporze z ubezpieczycielem albo tuż po zakupie auta może to ułatwić potwierdzenie, jakie informacje były dostępne w danym momencie.
Zakup używanego auta a ciągłość ubezpieczenia OC
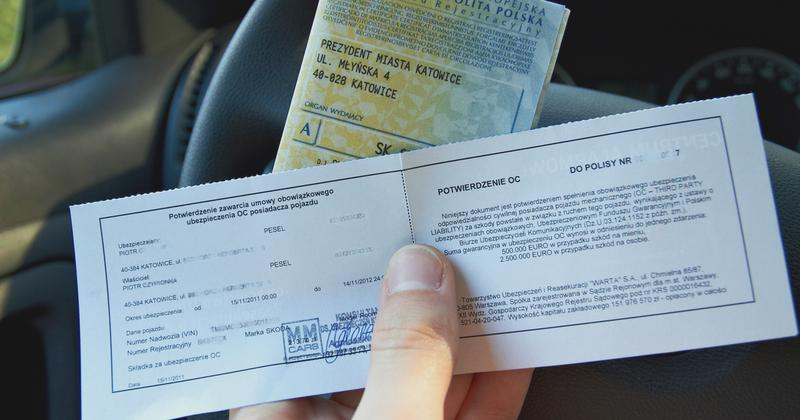
Przed zakupem używanego auta sprawdź, czy ma OC, do kiedy polisa obowiązuje i czy sprzedawca opłacił składkę. Poproś o potwierdzenie ubezpieczenia, a dane pojazdu zweryfikuj bezpłatnie w bazie UFG, podając numer rejestracyjny lub VIN.
Jeśli OC poprzedniego właściciela nadal obowiązuje, możesz korzystać z niego do końca umowy, ale polisa nie odnowi się automatycznie. Zapisz datę jej wygaśnięcia i zawrzyj własną umowę przed końcem ochrony. Ubezpieczyciel może ponownie obliczyć składkę, biorąc pod uwagę Twoje dane i historię ubezpieczeniową. Jeśli auto nie ma ważnego OC, kup polisę najpóźniej w dniu zakupu — nawet gdy samochód pozostanie w garażu.
Jedna luka w ochronie może kosztować fortunę — sprawdź polisę przed odbiorem auta
Status OC sprawdzisz także w serwisie Historia Pojazdu. Przygotuj numer rejestracyjny, VIN i datę pierwszej rejestracji. Serwis udostępnia również historię badań technicznych, odczyty licznika i zmiany właścicieli. Pamiętaj jednak, że ubezpieczyciel może przekazać dane do 14 dni po zawarciu umowy. Jeśli nowa polisa nie widnieje jeszcze w bazie, poproś sprzedawcę o potwierdzenie i skontaktuj się z ubezpieczycielem, zamiast zakładać, że auto nie ma OC.
Za przerwę w OC Ubezpieczeniowy Fundusz Gwarancyjny może nałożyć karę, a wykryje ją dzięki danym w swoich systemach — bez kontroli drogowej. Jeśli nieubezpieczonym autem spowodujesz kolizję lub wypadek, Fundusz wypłaci odszkodowanie poszkodowanym, a potem może zażądać od Ciebie zwrotu pieniędzy. Dlatego przed odbiorem samochodu sprawdź datę końca polisy i zachowaj potwierdzenie ubezpieczenia.
Ciekawostka: OC poprzedniego właściciela przechodzi na kupującego, ale nie przedłuża się automatycznie — nawet jeśli składka była opłacona w całości.
Stłuczka bez ważnego OC sprawcy — jak uzyskać odszkodowanie?
Brak ważnego OC u sprawcy stłuczki nie pozbawia Cię prawa do odszkodowania. Zabezpiecz dowody, sprawdź polisę i zgłoś szkodę.
- Najpierw zabezpiecz miejsce zdarzenia i zbierz dane. Zapisz numer rejestracyjny i dane sprawcy oraz świadków. Sfotografuj uszkodzenia i miejsce kolizji, opisz przebieg zdarzenia i zachowaj dokumentację szkody.
- Wezwij policję, jeśli sprawca nie ma OC. Samo oświadczenie może nie wystarczyć, natomiast notatka policyjna pomoże ustalić przebieg kolizji i odpowiedzialność.
- Następnie sprawdź, czy sprawca miał polisę w dniu kolizji. W bazie UFG zweryfikujesz OC bezpłatnie, podając numer rejestracyjny lub VIN oraz datę zdarzenia. Możesz też skorzystać z usługi Historia Pojazdu w CEPiK, która wymaga dodatkowo daty pierwszej rejestracji. Z kolei mObywatel pokazuje przede wszystkim informacje o Twoich pojazdach. Jeśli nie znajdziesz polisy, skontaktuj się z ubezpieczycielem — dane o nowej umowie mogą trafić do baz z opóźnieniem, nawet do 14 dni.
- Potem zgłoś szkodę do wybranego ubezpieczyciela. Możesz zwrócić się do dowolnego towarzystwa oferującego komunikacyjne OC. Ubezpieczyciel zbierze dokumenty i przekaże je Ubezpieczeniowemu Funduszowi Gwarancyjnemu (UFG), który wypłaca odszkodowania za szkody spowodowane przez nieubezpieczonych sprawców.
- Jeśli masz AC, rozważ zgłoszenie szkody z własnej polisy. Ubezpieczyciel pokryje uszkodzenia na warunkach określonych w umowie. W niektórych sytuacjach możesz też otrzymać samochód zastępczy.
- Sprawca może zostać obciążony kosztami. Po wypłacie odszkodowania UFG może zażądać od niego zwrotu wypłaconych środków, czyli tzw. regresu. Kwota może być wysoka, zwłaszcza gdy kolizja spowodowała poważne szkody osobowe.