Ubezpieczenie NNW może zapewnić wsparcie finansowe po nieszczęśliwym wypadku, ale jego zakres i przydatność zależą od indywidualnej sytuacji. W artykule wyjaśniam, co może obejmować taka polisa, komu szczególnie może się przydać i na co zwrócić uwagę przed jej wyborem. Skoro już tu trafiłeś, sprawdź, co dzieje się z OC po sprzedaży auta. Sprawdzam również, kiedy warto mieć NNW jako dodatek do innego ubezpieczenia.
NNW zapewnia świadczenie, gdy nagłe zdarzenie wywołane przyczyną zewnętrzną spowoduje uraz, trwały uszczerbek na zdrowiu lub śmierć. Wypłata zwykle zależy od sumy ubezpieczenia i procentu uszczerbku ustalonego według umowy. Jeśli polisa przewiduje taką metodę, przy sumie 50 000 zł i uszczerbku wynoszącym 5% świadczenie wyniesie 2 500 zł. Niektóre warianty pokrywają również koszty leczenia i rehabilitacji, pobytu w szpitalu, złamań, ran wymagających szycia lub czasowej niezdolności do pracy.
NNW uzupełnia, ale nie zastępuje ubezpieczenia zdrowotnego ani OC. Zwykle można połączyć świadczenie z NNW z wypłatą z innej polisy tego typu, a po wypadku komunikacyjnym — także ubiegać się o odszkodowanie z OC sprawcy, jeśli spełnia się wymagane warunki. Zakres ochrony określa umowa: polisa może działać całą dobę w domu, pracy i podróży, choć jej zasięg terytorialny bywa różny. Dlatego warto sprawdzić w OWU sumę ubezpieczenia, definicję wypadku, wyłączenia oraz wymagane dokumenty — te zapisy określają, kiedy i jaką kwotę można otrzymać.
Finansowe wsparcie po wypadku ułatwia powrót do sprawności
NNW może przydać się dzieciom uprawiającym sport i jeżdżącym na hulajnodze, osobom pracującym fizycznie, kierowcom, pasażerom oraz miłośnikom podróży, jazdy na rowerze i górskich wędrówek. Wariant komunikacyjny może chronić kierowcę lub również pasażerów. Przed zakupem warto sprawdzić ochronę za granicą oraz ograniczenia, np. dotyczące jazdy bez zapiętych pasów, nadmiernej liczby osób w aucie czy prowadzenia pod wpływem alkoholu. Osoby aktywne powinny też zweryfikować zasady ochrony podczas uprawiania sportów wysokiego ryzyka.
Składka zależy między innymi od zakresu ochrony i sumy ubezpieczenia; najprostsze warianty kosztują od kilkudziesięciu złotych rocznie. Porównując oferty, sprawdź nie tylko cenę, lecz także limity zwrotu kosztów, zasady wypłaty za uszczerbek, zakres assistance i terytorium ochrony. NNW może zapewnić dodatkowe środki na leczenie, rehabilitację lub codzienne wydatki podczas powrotu do sprawności.
NNW w polisie – zakres ochrony i kiedy warto je mieć
NNW może zapewnić świadczenie po wypadku, ale zakres ochrony zależy od umowy. Przed zakupem sprawdź, jakie zdarzenia i koszty obejmuje polisa oraz jakie przewiduje wyłączenia.
- Rozważ NNW, jeśli jesteś aktywny. Do wypadków dochodzi podczas codziennych czynności, pracy fizycznej, uprawiania sportu, jazdy na rowerze czy podróży. Warto rozważyć polisę także dla dziecka, które może doznać urazu podczas zabawy, w szkole lub na zajęciach dodatkowych.
- Sprawdź, jakie zdarzenia obejmuje polisa. Nieszczęśliwy wypadek to zwykle nagłe zdarzenie wywołane przyczyną zewnętrzną, które powoduje uraz, rozstrój zdrowia lub śmierć. Umowa może obejmować wypadki w domu, pracy i podróży, a NNW komunikacyjne — zdarzenia związane z korzystaniem z samochodu.
- Zweryfikuj dostępne świadczenia. Polisa może przewidywać wypłatę za trwały uszczerbek na zdrowiu, złamanie kości, pobyt w szpitalu lub śmierć ubezpieczonego. Zależnie od wariantu pokryje też koszty leczenia i rehabilitacji, zapewni świadczenie za czasową niezdolność do pracy albo medyczne assistance, takie jak organizacja wizyty lekarskiej czy transportu.
- Dopasuj ochronę do osób i podróży. W polisie komunikacyjnej sprawdź, czy obejmuje tylko kierowcę, czy także pasażerów. Podróżując za granicę, zweryfikuj zakres terytorialny — może różnić się w zależności od świadczenia i usługi assistance.
- Porównaj sumę ubezpieczenia, zakres i wyłączenia. Wypłata za uszczerbek może zależeć od sumy ubezpieczenia i procentu uszczerbku ustalonego zgodnie z warunkami polisy. Przeczytaj OWU i zwróć uwagę na wyłączenia dotyczące jazdy bez zapiętych pasów, nadmiernej liczby osób w aucie, nietrzeźwości kierowcy czy uprawiania sportów wysokiego ryzyka.
- Sprawdź, czy NNW uzupełnia Twoją ochronę. Zgodnie z warunkami polis świadczenie z NNW może przysługiwać niezależnie od odszkodowania z OC i łączyć się z wypłatami z innych polis NNW. Porównując oferty, oceń składkę, zakres ochrony i wysokość świadczeń. NNW bywa też częścią pakietu komunikacyjnego.
| Zakres NNW | Co może obejmować | Na co zwrócić uwagę |
|---|---|---|
| Uszczerbek na zdrowiu | % sumy ubezpieczenia | Procent świadczenia określa OWU |
| Śmierć w wyniku wypadku | Świadczenie dla uposażonych | Wysokość zależy od sumy ubezpieczenia |
| Leczenie i rehabilitacja | Koszty lub usługi assistance | Sprawdź limity i wymagane dokumenty |
| NNW komunikacyjne | Kierowca i/lub pasażerowie | Zakres osób, pasy, limity miejsc, terytorium |
| NNW na wakacje | Dorośli i dzieci; urazy, hospitalizacja | Sprawdź sporty, kraj i zakres assistance |
Jakie świadczenia obejmuje ochrona po nieszczęśliwym wypadku?
Polisa NNW może zapewniać różne świadczenia, zależnie od wariantu i zapisów OWU. Najczęściej ubezpieczyciel wypłaca odszkodowanie za trwały uszczerbek na zdrowiu — jako określony procent sumy ubezpieczenia, ustalony na podstawie rodzaju urazu, na przykład złamania kości, uszkodzenia słuchu lub utraty palca. Jeżeli masz czas i chęci, sprawdź, gdzie znaleźć numer polisy OC i jak potwierdzić jej ważność. Jeśli wypadek doprowadzi do śmierci ubezpieczonego, wskazane osoby uposażone otrzymują świadczenie, często w wysokości całej sumy ubezpieczenia.
W zależności od wariantu ubezpieczyciel może również zwrócić koszty leczenia: wizyt lekarskich, badań, zabiegów, leków, środków opatrunkowych i transportu medycznego. Polisa może ponadto pokrywać rehabilitację i fizjoterapię, a czasem zapewniać dzienne świadczenie za czasową niezdolność do pracy lub każdy dzień hospitalizacji po wypadku. Z własnego doświadczenia wiem, że szybkie zorganizowanie leczenia i rehabilitacji ma duże znaczenie.
Wsparcie po wypadku: lekarz, rehabilitacja i zwrot kosztów leczenia
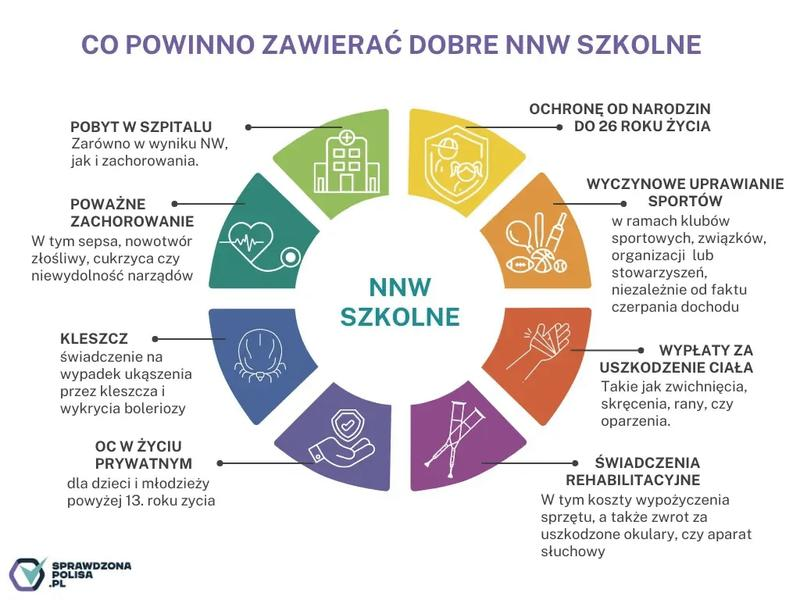
Niektóre polisy obejmują assistance medyczny, na przykład organizację wizyty lekarskiej, transportu do placówki lub opieki pielęgniarskiej. Ubezpieczenie dziecka może chronić także w razie złamań, zwichnięć, skręceń, oparzeń i ran wymagających szycia. Dodatkowa pomoc może obejmować badania, rehabilitację oraz zwrot kosztów leczenia zębów stałych uszkodzonych w wypadku. Z kolei komunikacyjne NNW może zapewniać świadczenie kierowcy i pasażerom — zgodnie z umową.
Przed zakupem sprawdź sumę ubezpieczenia, sposób obliczania świadczeń, zakres terytorialny i wyłączenia odpowiedzialności. Ustal też, czy polisa działa podczas pracy, uprawiania sportu i podróży za granicę. W przypadku komunikacyjnego NNW sprawdź, czy obejmuje wszystkich podróżujących danym pojazdem. Świadczenie z NNW można zwykle łączyć z wypłatą z innych polis tego typu, jednak warunki, limity i wymagane dokumenty określa umowa ubezpieczenia.
Warto sprawdzić, jak polisa definiuje trwały uszczerbek i kto go ocenia — tabele procentowe różnią się między ubezpieczycielami, dlatego podobny uraz może oznaczać inną wysokość świadczenia.
NNW komunikacyjne dla kierowcy i pasażerów — na co zwrócić uwagę?
NNW komunikacyjne zapewnia wsparcie finansowe, gdy wypadek powoduje uraz, trwały uszczerbek na zdrowiu lub śmierć ubezpieczonej osoby. Zależnie od umowy obejmuje kierowcę albo także pasażerów, dlatego sprawdź, czy chroni wszystkich podróżujących, czy tylko osoby na określonej liczbie miejsc. Wysokość świadczenia za uszczerbek zależy zwykle od jego procentowego stopnia i sumy ubezpieczenia. Niektóre warianty pokrywają również koszty leczenia i rehabilitacji, pobytu w szpitalu albo wypłacają środki bliskim po śmierci ubezpieczonego.
NNW nie zastępuje OC ani AC. OC pokrywa roszczenia osób poszkodowanych przez sprawcę, a NNW zapewnia ubezpieczonemu świadczenie niezależnie od tego, kto zawinił — zgodnie z warunkami polisy. Można je łączyć z wypłatami z innych polis NNW. O wysokości świadczenia decyduje między innymi suma ubezpieczenia: przy takim samym uszczerbku wyższa suma może oznaczać większą wypłatę. Dlatego porównaj nie tylko składkę, lecz także zakres ochrony i możliwe świadczenia.
Alkohol, brak pasów i limity mogą wykluczyć wypłatę
Przed zakupem przeczytaj OWU: sprawdź definicję nieszczęśliwego wypadku, zasady ustalania uszczerbku i limity zwrotu kosztów. Zwróć też uwagę na wyłączenia. Ubezpieczyciel może odmówić świadczenia, jeśli kierowca prowadził pod wpływem alkoholu, pasażerowie nie mieli zapiętych pasów albo w aucie jechało więcej osób, niż przewiduje liczba miejsc. Sprawdź również, czy polisa działa za granicą oraz czy obejmuje tylko jazdę, czy także wsiadanie i wysiadanie z samochodu.
Porównując oferty, najpierw zestaw sumę ubezpieczenia, świadczenia, limity i wyłączenia, a dopiero potem składkę. NNW kupisz osobno lub w pakiecie z OC, AC i assistance; pakiet bywa wygodny, ale nie zawsze najlepiej chroni kierowcę i pasażerów. Porównywarki i kalkulatory ułatwiają sprawdzenie kilku wariantów bez skupiania się wyłącznie na cenie. Po wypadku zachowaj rachunki, wyniki badań i zaświadczenia — mogą być potrzebne do zgłoszenia roszczenia.
Wakacyjny wyjazd z NNW — jak zadbać o ochronę dorosłych i dzieci?
Dopasuj NNW do planu wakacji, porównaj ochronę dorosłych i dzieci, a także sprawdź, jak zgłosić wypadek.
- Dopasuj ochronę do planowanych aktywności. Przed wyjazdem w góry, na rower lub na inne zajęcia sprawdź, czy polisa obejmuje urazy, które mogą podczas nich powstać. Upewnij się również, że chroni wszystkich członków rodziny i działa za granicą.
- Sprawdź zakres świadczeń. Polisa NNW może obejmować trwały uszczerbek na zdrowiu, złamania i pobyt w szpitalu, a czasem także leczenie oraz rehabilitację. W przypadku dziecka sprawdź ochronę przy zwichnięciu lub skręceniu stawu, oparzeniu, ranie wymagającej szycia i urazie zębów.
- Porównaj sumę ubezpieczenia i zasady wypłaty. Świadczenie za uszczerbek zależy zwykle od sumy ubezpieczenia oraz procentu uszczerbku określonego w warunkach polisy. Sprawdź też, czy otrzymasz dodatkowe świadczenia, na przykład za każdy dzień hospitalizacji lub czasową niezdolność do pracy, i czy możesz łączyć je z wypłatami z innych polis.
- Zweryfikuj terytorium ochrony i wyłączenia. Sprawdź, gdzie obowiązują świadczenia za złamanie, pobyt w szpitalu i assistance, ponieważ każde może mieć inny zasięg. Przeczytaj OWU, zwłaszcza zapisy o sportach i zawodach wysokiego ryzyka oraz warunkach, których niespełnienie może uniemożliwić wypłatę.
- Sprawdź pomoc medyczną dla dziecka. Jeśli polisa obejmuje assistance, ustal, czy ubezpieczyciel zorganizuje wizytę u specjalisty, badania, rehabilitację lub dostarczy drobny sprzęt medyczny. Zapytaj także o pomoc po ukąszeniu przez kleszcza, w tym diagnostykę i leczenie boreliozy lub odkleszczowego zapalenia opon mózgowych.
- Przygotuj dokumenty do zgłoszenia wypadku. Zachowaj dokumentację medyczną oraz rachunki za leczenie, leki, transport i rehabilitację, jeśli polisa zwraca te koszty. Sprawdź, jak i w jakim terminie zgłosić zdarzenie, a także jakie dokumenty dołączyć — te wymagania określają warunki ubezpieczenia.
Źródła:
- https://kioskpolis.pl/ubezpieczenia-nnw-komunikacyjne/
- https://www.bezpieczneubezpieczenie.pl/nieszczesliwy-wypadek-co-to-wlasciwie-jest/
- https://cardif.pl/przed-urlopem-sprawdz-nie-tylko-paszport-jak-zadbac-o-spokojna-glowe-na-wakacjach/