OC przyczepy może być obowiązkowe nawet wtedy, gdy korzystasz z niej tylko okazjonalnie lub stoi nieużywana. W tym artykule wyjaśniam, kiedy trzeba wykupić polisę, jak sprawdzić, czy przyczepa spełnia wymogi ubezpieczeniowe, oraz jakie konsekwencje grożą za brak OC. Podpowiadam też, jak uniknąć kary UFG i nie przeoczyć terminu ubezpieczenia.
- Zarejestrowana przyczepa musi mieć OC, nawet gdy jest nieużywana.
- OC auta nie obejmuje przyczepy, a polisa po poprzednim właścicielu nie odnawia się automatycznie.
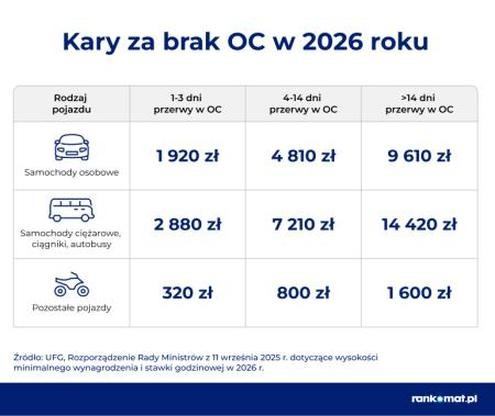
- W 2026 r. kara UFG wynosi 320 zł, 800 zł lub 1 600 zł — zależnie od długości przerwy.
- Sprawdzaj terminy i zachowaj ciągłość ochrony; UFG wykrywa braki automatycznie.
- Na wezwanie odpowiedz w ciągu 30 dni, dołączając dokumenty potwierdzające OC lub zmianę właściciela.
- Możesz wnioskować o raty, odroczenie płatności lub — w trudnej sytuacji — umorzenie.
Zarejestrowana przyczepa podlega obowiązkowi OC jako odrębny pojazd — niezależnie od tego, czy jeździ po drogach, stoi na podwórku, czy czeka w garażu. Polisa chroni przed kosztami szkód wyrządzonych innym, na przykład gdy przyczepa odłączy się podczas jazdy albo uszkodzi zaparkowany samochód.
OC samochodu nie obejmuje przyczepy, dlatego zadbaj o ciągłość jej polisy, także po zakupie używanego egzemplarza. Ubezpieczenie poprzedniego właściciela może obowiązywać do wskazanego terminu, ale nie przedłuży się automatycznie. Sprawdź więc osobno daty końca ochrony dla auta i przyczepy — to dwa pojazdy objęte odrębnymi umowami.
Nawet nieużywana przyczepa może kosztować 1 600 zł
Za brak OC grozi kara, nawet jeśli przyczepa nie była używana. W 2026 roku UFG nalicza za przerwę dłuższą niż 14 dni 1 600 zł; przy braku ochrony do 3 dni kara wynosi 320 zł, a za 4–14 dni — 800 zł. Fundusz może wykryć przerwę automatycznie, bez kontroli drogowej, a nawet jeden dzień bez polisy oznacza ryzyko opłaty.
Po zakupie sprawdź termin ważności przejętego OC i zawrzyj nową umowę najpóźniej na dzień po wygaśnięciu dotychczasowej polisy. Jeśli wyrejestrujesz przyczepę albo przestaniesz być jej właścicielem, zachowaj dokumenty potwierdzające zmianę — mogą przydać się w razie wezwania z UFG. Gdy nieubezpieczona przyczepa spowoduje szkodę, Fundusz może wypłacić odszkodowanie poszkodowanemu, a następnie zażądać od osób odpowiedzialnych zwrotu wypłaconej kwoty.
Jak dopilnować OC przyczepy i uniknąć opłaty z UFG?
Sprawdź, czy przyczepa wymaga OC, pilnuj ciągłości polisy i szybko reaguj na wezwania UFG. Jeśli fundusz nałoży opłatę, możesz też wystąpić o ulgę.
- Ustal, czy przyczepa musi mieć OC. Sprawdź jej status i dokumenty rejestracyjne. Przyczepy zaliczają się do „pozostałych pojazdów”, a obowiązek ubezpieczenia może wynikać z przepisów dotyczących zarejestrowanych pojazdów mechanicznych. Sam fakt, że nie używasz przyczepy, nie zwalnia z OC.
- Sprawdź datę końca polisy i zachowaj ciągłość ochrony. Zapisz termin w kalendarzu i ustaw przypomnienie. Nie zakładaj, że polisa odnowi się automatycznie — szczególnie gdy masz OC krótkoterminowe, nieopłaconą składkę lub ubezpieczenie przejęte po poprzednim właścicielu. Jeśli zmieniasz ubezpieczyciela, nowa polisa powinna zacząć obowiązywać najpóźniej w dniu wygaśnięcia poprzedniej.
- Wykup OC od razu, nawet po krótkiej przerwie. UFG może wykryć brak polisy automatycznie, porównując dane o ubezpieczeniach i zarejestrowanych pojazdach — kontrola drogowa nie jest konieczna. Liczy się ciągłość ochrony, nie to, czy używasz przyczepy. W 2026 r. kara dla przyczep, zaliczanych do pozostałych pojazdów, wynosi około 320 zł za przerwę do 3 dni, 800 zł za 4–14 dni i 1 600 zł za ponad 14 dni. Dokładną kwotę określa aktualny taryfikator UFG.
- Po otrzymaniu wezwania sprawdź dane i wskazany okres. Zweryfikuj numer rejestracyjny, VIN oraz długość przerwy. Jeśli przyczepa miała OC albo w tym czasie należała do kogoś innego, w ciągu 30 dni od doręczenia pisma prześlij UFG dokumenty, np. polisę, potwierdzenie opłacenia składki lub umowę sprzedaży. Nie ignoruj wezwania, bo fundusz może dochodzić należności w postępowaniu egzekucyjnym.
- Jeśli opłata jest zasadna, złóż wniosek o ulgę. Możesz poprosić o raty lub odroczenie płatności, a w wyjątkowo trudnej sytuacji materialnej, majątkowej albo życiowej — o częściowe lub całkowite umorzenie. Dołącz dokumenty potwierdzające swoją sytuację. Sama prośba nie gwarantuje pozytywnej decyzji.
Kara UFG za brak OC przyczepy: od czego zależy jej wysokość?
W 2026 roku kara UFG za brak OC przyczepy zależy od długości przerwy w ochronie. Skoro już tu trafiłeś to sprawdź, jakie prawo jazdy uprawnia do holowania przyczepy. Przyczepa należy do kategorii „pozostałe pojazdy”, tak jak motocykl, dlatego za brak polisy przez ponad 14 dni opłata wynosi 1 600 zł. Za przerwę od 4 do 14 dni zapłacisz 800 zł, a za okres do 3 dni — 320 zł. Nawet jeden dzień bez ważnego OC może więc kosztować.
UFG oblicza te kwoty jako część pełnej kary, powiązanej z minimalnym wynagrodzeniem: 20% za przerwę do 3 dni, 50% za 4–14 dni i 100% po przekroczeniu 14 dni. Stawka zależy też od kategorii pojazdu — dla przyczepy nie stosuje się taryf przewidzianych dla samochodów osobowych ani ciężarowych. UFG nalicza opłatę osobno za każdy nieubezpieczony pojazd i może wykryć brak polisy automatycznie, bez kontroli drogowej. Dlatego szczególnie pilnuję terminów OC przy zmianie ubezpieczyciela i zakupie używanego pojazdu.
Przerwa w OC przyczepy może słono kosztować — nawet po sprzedaży
Obowiązek OC nie zależy od tego, czy często używasz przyczepy, przechowujesz ją na posesji, czy przez większość roku nie podłączasz do samochodu. Sprawdź datę wygaśnięcia polisy i zadbaj o ciągłość ochrony. Po zakupie przyczepy nie zakładaj, że OC poprzedniego właściciela odnowi się automatycznie. Jeśli otrzymasz wezwanie z UFG, sprawdź wskazany okres i dane przyczepy; dokumenty lub zapłatę należy zwykle przedstawić w ciągu 30 dni od doręczenia pisma.
Jeśli przyczepa faktycznie nie miała OC, możesz poprosić UFG o raty lub odroczenie płatności. W wyjątkowo trudnej sytuacji materialnej albo życiowej możesz też wnioskować o częściowe lub całkowite umorzenie należności. Gdy kara wynika z pomyłki — na przykład polisa obowiązywała w tym okresie albo przyczepa nie należała już do adresata — prześlij potwierdzenie ubezpieczenia, umowę sprzedaży lub inny dokument. Brak OC może prowadzić do znacznie większych kosztów: jeśli nieubezpieczona przyczepa spowoduje szkodę, UFG wypłaci odszkodowanie poszkodowanemu, a następnie zażąda zwrotu wypłaconej kwoty.
Wskazówka: ustaw przypomnienie o końcu polisy i po zakupie przyczepy od razu sprawdź, do kiedy obowiązuje OC — polisa poprzedniego właściciela nie przedłuża się automatycznie.
Jak zachować ciągłość OC przy zmianie właściciela przyczepy?
Zmiana właściciela przyczepy nie może oznaczać przerwy w obowiązkowym OC. Sprawdź przejętą polisę, pilnuj terminu jej wygaśnięcia i uniknij problemów z UFG.
- Sprawdź polisę przy zakupie. Poproś sprzedającego o dokument OC, ustal datę końca ochrony i sprawdź, czy opłacił całą składkę.
- Przekaż dane ubezpieczycielowi. Zgłoś zmianę właściciela towarzystwu i upewnij się, że przypisało polisę do Ciebie. Zachowaj umowę kupna-sprzedaży, darowizny lub inny dokument potwierdzający nabycie przyczepy.
- Nie licz na automatyczne odnowienie. OC przejęte po poprzednim właścicielu nie przedłuża się automatycznie. Przed końcem ochrony kup nową polisę, która zacznie obowiązywać najpóźniej w dniu wygaśnięcia poprzedniej.
- Kontroluj terminy i status polisy. Zapisz datę końca OC w kalendarzu i ustaw przypomnienie. W razie wątpliwości sprawdź, czy polisa jest aktywna; przy kilku pojazdach prowadź osobną listę terminów.
- Pamiętaj, że przyczepa także musi mieć OC. Jeśli podlega obowiązkowi ubezpieczenia, UFG może nałożyć opłatę za brak polisy, nawet gdy przyczepa nie jest używana. W 2026 roku maksymalna kara za przerwę dłuższą niż 14 dni wynosi 1 600 zł. Krótsza przerwa również może oznaczać opłatę.
- Reaguj od razu na brak ochrony. Jeśli polisa wygasła, niezwłocznie kup OC — nie ma okresu tolerancji. UFG może automatycznie wykryć lukę, bez kontroli drogowej. Ponadto brak OC może oznaczać konieczność zwrotu odszkodowania, jeśli dojdzie do szkody.
- Odpowiedz na wezwanie z UFG. Sprawdź zawarte w nim dane i wskazany okres. Jeśli miałeś OC albo nie byłeś wtedy właścicielem przyczepy, w ciągu 30 dni prześlij dokumenty, np. polisę lub umowę sprzedaży. Jeśli kara jest zasadna, możesz wnioskować o raty, odroczenie płatności albo — w wyjątkowo trudnej sytuacji — umorzenie.
Wezwanie z UFG za brak OC przyczepy — jak sprawdzić i zakwestionować karę?
Zanim opłacisz wezwanie UFG za brak OC przyczepy, sprawdź numer rejestracyjny, VIN, wskazany okres i ówczesnego właściciela. Zerknij na inny post, w którym pojawił się podobny wątek. Status polisy zweryfikujesz w bazie UFG, a u ubezpieczyciela uzyskasz kopię umowy i potwierdzenie składki. W 2026 roku przyczepa należy do kategorii „pozostałych pojazdów”, więc opłata wynosi 320 zł za przerwę do 3 dni, 800 zł za 4–14 dni i 1 600 zł za ponad 14 dni. Liczy się ciągłość ochrony, nawet gdy przyczepa stoi nieużywana.
Jeśli polisa była ważna, ale UFG nie odnotował jej w bazie, prześlij kopię umowy i potwierdzenie płatności albo podaj nazwę ubezpieczyciela. Gdy przed wskazanym okresem sprzedałeś przyczepę, przekazałeś ją w darowiźnie lub wyrejestrowałeś, dołącz dokument potwierdzający zmianę. Zwykle masz 30 dni od doręczenia wezwania na odpowiedź. Najpierw porównaj daty z pisma z dokumentami, ponieważ nawet jednodniowa różnica może wpłynąć na wysokość opłaty.
Dokumenty i szybka reakcja mogą uchronić przed egzekucją
Wyślij wyjaśnienia do UFG na piśmie lub przez portal spraw. Podaj numer sprawy i wyjaśnij, dlaczego kwestionujesz naliczenie; dołącz czytelne skany lub zdjęcia dokumentów, a następnie zachowaj potwierdzenie wysyłki. Jeśli przerwa w OC rzeczywiście nastąpiła, samo zapomnienie zwykle nie wystarczy, by uchylić opłatę. Możesz jednak poprosić o raty lub odroczenie płatności, a w wyjątkowo trudnej sytuacji materialnej, majątkowej albo życiowej — o częściowe lub całkowite umorzenie. Brak odpowiedzi może doprowadzić do egzekucji należności.
Przed wysłaniem pisma upewnij się, że przyczepa podlegała obowiązkowi OC w zakwestionowanym okresie oraz że dane i daty są poprawne. Skoro już tu wpadłeś to sprawdź, jak dobrać legalną przyczepę na kategorię B. Jeśli opłata jest zasadna, ureguluj ją zgodnie z wezwaniem i sprawdź termin ważności kolejnej polisy. UFG wykrywa przerwy automatycznie, bez kontroli drogowej. Ponadto brak OC zwiększa ryzyko regresu, jeśli nieubezpieczona przyczepa wyrządzi szkodę.
Wskazówka: sprawdź również, czy przyczepa nie została sprzedana lub wyrejestrowana przed okresem wskazanym w wezwaniu — umowa sprzedaży albo dokument wyrejestrowania mogą być kluczowym dowodem w sporze z UFG.