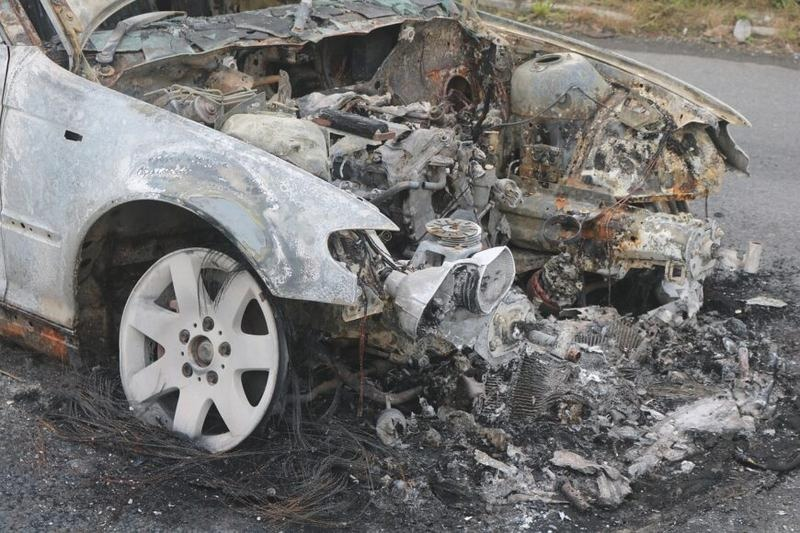
Szkoda całkowita nie musi oznaczać, że otrzymasz odszkodowanie odpowiadające rzeczywistej wartości auta. Ubezpieczyciel może zaniżyć wycenę pojazdu sprzed szkody lub zawyżyć wartość wraku, przez co wypłata będzie niższa, niż powinna. W artykule wyjaśniam, jak sprawdzić kosztorys, skutecznie zakwestionować niekorzystne ustalenia i zadbać o swoje prawa. Podpowiadam też, co można zrobić z wrakiem, aby odzyskać możliwie najwięcej pieniędzy.
Wycena auta po wypadku wpływa na wysokość odszkodowania, szczególnie przy szkodzie całkowitej. Z OC koszt naprawy musi zwykle przekroczyć wartość auta sprzed wypadku, natomiast w AC próg najczęściej wynosi 70–80% i zależy od polisy. Ubezpieczyciel oblicza wypłatę, odejmując wartość wraku od wartości samochodu sprzed szkody. Skoro zahaczyliśmy o ten temat, Sprawdź, ile masz czasu na zgłoszenie szkody z OC sprawcy. Jeśli auto warte było 40 000 zł, a wrak 10 000 zł, otrzymasz 30 000 zł — dlatego warto sprawdzić obie kwoty.
Najpierw sprawdź wycenę samochodu i porównaj ją z cenami kilku podobnych aut: tego samego modelu i rocznika, o zbliżonym przebiegu, silniku, wyposażeniu oraz stanie technicznym. Zbierz faktury za naprawy i dodatkowe wyposażenie, dokumentację serwisową oraz zdjęcia sprzed wypadku. Następnie upewnij się, że kalkulacja uwzględnia m.in. instalację LPG, automatyczną skrzynię biegów, systemy bezpieczeństwa i niedawno wymienione części. Ogłoszenia nie przesądzają o wartości auta, ale mogą wskazać, że ubezpieczyciel zaniżył wycenę. A skoro jesteśmy przy tym temacie to sprawdź, jak GAP chroni przed stratą wartości auta.
Sprawdź też wartość wraku. Choć ubezpieczyciele szacują ją często na 10–25% wartości auta sprzed szkody, najważniejsza jest realna cena sprzedaży. Poproś o podstawę kalkulacji, np. nazwę systemu wyceny, wyniki aukcji lub oferty kupna. Zdobądź co najmniej 3 konkretne propozycje i zachowaj wszystkie odpowiedzi, także odmowne. Jeśli ubezpieczyciel wycenił wrak na 10 000 zł, ale najwyższa oferta wynosi 5 000 zł, różnica może obniżyć odszkodowanie. Wrak pozostaje Twoją własnością, dopóki nie przeniesiesz jej na podstawie osobnej umowy.
Dokumenty i opinia eksperta mogą zwiększyć szanse na wyższą wypłatę
W reklamacji podaj numer szkody, datę decyzji i kwotę, której się domagasz. Osobno wskaż błędy w wycenie auta i wraku, a następnie dołącz porównania rynkowe, zdjęcia, dokumenty wyposażenia oraz oferty kupna pozostałości. Możesz też zamówić niezależną opinię rzeczoznawcy: podstawowa ekspertyza kosztuje zwykle 200–500 zł, a rozbudowana — więcej. Zleć ją, jeśli możliwa dopłata wynosi kilka tysięcy złotych; wcześniej oceń, czy korekta wyceny może pokryć koszt opinii.
Wyślij reklamację tak, by potwierdzić jej doręczenie, i zachowaj kopię załączników. Ubezpieczyciel powinien odpowiedzieć w ciągu 30 dni. W szczególnie skomplikowanej sprawie może wydłużyć termin do 60 dni, ale musi poinformować o przyczynie opóźnienia. Jeśli nie zmieni stanowiska, zwróć się do Rzecznika Finansowego, rozważ mediację albo skieruj sprawę do sądu. Przy szkodzie z OC wypłaty nie należy uzależniać od oddania wraku. Możesz osobno negocjować jego odkupienie, sprzedać go samodzielnie lub zlecić recykling.
Zanim podpiszesz ugodę lub dokument przenoszący własność wraku, sprawdź obie wyceny i końcowe rozliczenie. Jeśli auto jest w leasingu, skontaktuj się z leasingodawcą: to on formalnie jest właścicielem, a umowa i OWUL określają sposób rozliczenia szkody. Pilnuj też terminów — roszczenia ubezpieczeniowe najczęściej przedawniają się po 3 latach, choć szczegóły zależą od okoliczności. Konkretne dowody i precyzyjna reklamacja pomogą skuteczniej zakwestionować zaniżoną kwotę niż samo stwierdzenie, że jest za niska.
Szkoda całkowita: jak podważyć wycenę i rozliczyć wrak
Aby zakwestionować wycenę, porównaj wartości przyjęte przez ubezpieczyciela, zbierz dowody i złóż reklamację. Sposób rozliczenia zależy od tego, czy likwidujesz szkodę z OC sprawcy, czy z własnego AC.
- Sprawdź próg szkody całkowitej. Przy OC sprawcy porównuje się koszt naprawy z wartością rynkową auta sprzed zdarzenia; szkodę całkowitą można stwierdzić, gdy naprawa przekracza tę wartość. W AC próg określają OWU — często wynosi 70–80%, ale może być inny. Poproś o kalkulację naprawy i sprawdź, czy uwzględnia właściwe zasady, stan techniczny, przebieg oraz wyposażenie auta.
- Zweryfikuj wartość auta i wraku. W typowym rozliczeniu odszkodowanie stanowi wartość pojazdu sprzed szkody pomniejszoną o wartość pozostałości. Porównaj wycenę auta z cenami podobnych modeli, biorąc pod uwagę rocznik, przebieg, wersję, wyposażenie i stan. W przypadku wraku poproś o uzasadnienie wyceny i zbierz rzeczywiste oferty kupna — sama kwota w kalkulacji nie gwarantuje, że sprzedasz pozostałości za tę cenę.
- Zbierz dowody na korektę wyceny. Przygotuj kosztorys ubezpieczyciela, zdjęcia uszkodzeń, dokumenty serwisowe, faktury za wyposażenie i ogłoszenia porównywalnych aut. Jeśli spór dotyczy wartości pojazdu, kosztów naprawy lub wraku, rozważ opinię niezależnego rzeczoznawcy. Wskaż konkretne pominięcia i błędne założenia, zamiast jedynie stwierdzać, że kwota jest za niska.
- Złóż reklamację i określ swoje żądanie. Podaj numer szkody i decyzji, wskaż zakwestionowane elementy wyceny, przedstaw własne wyliczenie oraz dołącz dowody. Zażądaj ponownej analizy i konkretnej dopłaty. Ubezpieczyciel zasadniczo odpowiada w ciągu 30 dni; w szczególnie skomplikowanej sprawie może wydłużyć termin, ale powinien podać przyczynę. Jeśli podtrzyma decyzję, zwróć się o pomoc do Rzecznika Finansowego lub rozważ drogę sądową.
- Wybierz, co zrobisz z wrakiem, i ustal warunki na piśmie. Pozostałości nadal należą do właściciela — wypłata odszkodowania nie przenosi ich własności. Możesz sprzedać wrak, oddać go do demontażu albo zapytać ubezpieczyciela o odkupienie. Towarzystwo nie musi go przejąć, więc przed przyjęciem oferty sprawdź, czy cena jest realna. Przy szkodzie z OC ubezpieczyciel nie powinien uzależniać wypłaty od przekazania mu wraku.
- Przy leasingu ustal, kto jest właścicielem pojazdu. Przed sprzedażą lub naprawą wraku skontaktuj się z leasingodawcą i sprawdź zasady rozliczenia w umowie oraz OWUL. Odszkodowanie zwykle trafia do właściciela auta, a następnie uwzględnia się je w rozliczeniu leasingu; może powstać nadwyżka albo kwota do dopłaty. Nie przestawaj samodzielnie płacić rat bez uzgodnienia tego z finansującym.
Reklamacja krok po kroku: jakie dowody przekonać ubezpieczyciela?
Zbierz dowody, które podważą zaniżoną wycenę, pokażą zakres szkody i uzasadnią żądaną kwotę odszkodowania.
- Zdjęcia pojazdu i miejsca zdarzenia – sfotografuj auto z różnych stron, uszkodzenia z bliska i cały pojazd. Dołącz zdjęcia wykonane tuż po wypadku oraz oświadczenie sprawcy lub notatkę policyjną. Nie naprawiaj auta przed oględzinami bez zgody ubezpieczyciela.
- Niezależna opinia rzeczoznawcy – ekspertyza może podważyć wycenę auta, wraku lub kosztów naprawy. Rozważ ją, jeśli wycena ubezpieczyciela znacznie odbiega od realnej wartości; wcześniej sprawdź koszt i zakres opinii.
- Porównywalne oferty rynkowe – zbierz ogłoszenia podobnych samochodów, porównując model, rocznik, przebieg, wyposażenie i stan techniczny. Przy wycenie wraku dołącz też realne oferty jego zakupu, by sprawdzić, czy można uzyskać wskazaną przez ubezpieczyciela cenę.
- Dokumenty potwierdzające stan i wyposażenie auta – dołącz faktury za wyposażenie, instalację gazową, naprawy i wymienione części, a także dokumentację serwisową. Potwierdzą one, że przed szkodą samochód mógł być wart więcej, niż przyjęto w kalkulacji.
- Kosztorys warsztatu i rachunki – poproś warsztat o kalkulację naprawy i porównaj ją z kosztorysem ubezpieczyciela. Sprawdź, czy oba dokumenty uwzględniają wszystkie uszkodzenia, właściwe części, technologię naprawy, realne stawki robocizny i ewentualne uszkodzenia ukryte.
- Kalkulacja szkody całkowitej – osobno zweryfikuj wartość auta sprzed zdarzenia i wartość wraku, ponieważ odszkodowanie zwykle odpowiada różnicy między nimi. Poproś o podstawę wyceny wraku i sprawdź, czy rzeczywiście możesz sprzedać go za wskazaną kwotę.
- Umowa i warunki polisy – przy szkodzie z AC sprawdź w OWU próg szkody całkowitej, zasady amortyzacji i wyceny pojazdu oraz dodatkowe klauzule. Jeśli auto jest w leasingu, przeanalizuj również umowę i OWUL, które określają rozliczenie z leasingodawcą oraz zasady dotyczące wraku.
- Kompletna korespondencja z ubezpieczycielem – zachowaj decyzję, kosztorys, numer szkody, wiadomości i potwierdzenia zgłoszeń. W reklamacji wskaż, z czym się nie zgadzasz, określ żądaną kwotę, uzasadnij ją dowodami i poproś o ponowną analizę. Ubezpieczyciel co do zasady odpowiada w ciągu 30 dni; w skomplikowanej sprawie może wydłużyć ten termin zgodnie z obowiązującymi zasadami.
Sprzedać, naprawić czy oddać do recyklingu — jak zagospodarować wrak?
Po poważnej kolizji samochód może wyglądać na stracony, ale „wrak” nie zawsze oznacza bezużyteczny złom. Przy szkodzie ekonomicznej naprawa nadal może się opłacać, choć jej koszt bywa zbliżony do wartości auta sprzed wypadku. W OC sprawcy ubezpieczyciel zwykle orzeka szkodę całkowitą, gdy koszt naprawy przekracza tę wartość. Z kolei w AC próg określają warunki polisy i często wynosi on 70–80%. Odszkodowanie najczęściej odpowiada różnicy między wartością auta przed zdarzeniem a wartością pozostałości.
Zanim zdecydujesz, czy sprzedać samochód, naprawić go, czy oddać do recyklingu, porównaj obie wyceny. Ubezpieczyciel oszacuje wartość pojazdu i wraku, jednak przyjęta w kalkulacji cena nie zawsze odpowiada kwocie, którą zapłaci kupujący. Dlatego sprawdź ogłoszenia podobnych modeli, uwzględnij przebieg, wyposażenie, stan techniczny i historię serwisową, a uszkodzenia udokumentuj zdjęciami. Jeśli masz wątpliwości, poproś o opinię niezależnego rzeczoznawcę.
Sprzedaż może się opłacać, jeśli samochód ma sprawne części albo ktoś szuka danego modelu do naprawy. Wystaw auto samodzielnie lub skontaktuj się ze skupem pojazdów powypadkowych, a następnie porównaj kilka ofert — różnice mogą sięgać kilku tysięcy złotych. Ubezpieczyciel może zaproponować przejęcie pozostałości, ale nie ma ogólnego obowiązku ich odkupienia. Pamiętaj też, że wrak pozostaje Twoją własnością do czasu podpisania umowy przenoszącej ją na inną osobę lub firmę.
Bezpieczna naprawa czy rozstanie z autem? Policz, zanim zdecydujesz
Naprawa może się opłacać, jeśli uszkodzenia nie naruszyły kluczowych elementów konstrukcji, a kosztorys warsztatu jest rozsądny. Poproś o ocenę ukrytych szkód, sprawdź ceny części i robocizny, a także ustal, czy po naprawie potrzebne będzie dodatkowe badanie techniczne. Historia szkody całkowitej może obniżyć cenę auta przy późniejszej sprzedaży, a uzyskanie AC bywa trudniejsze. Nie oszczędzaj na elementach, które wpływają na bezpieczeństwo kierowcy i pasażerów.
Jeśli pojazd nadaje się już tylko do demontażu, oddaj go do legalnej stacji demontażu i dopilnuj dokumentów potrzebnych do wyrejestrowania. Nie porzucaj auta na parkingu ani nie rozbieraj go na części bez sprawdzenia formalności, ponieważ jako właściciel nadal odpowiadasz za pojazd i związane z nim obowiązki. W przypadku leasingu nie sprzedawaj ani nie złomuj wraku samodzielnie: właścicielem auta jest leasingodawca, dlatego najpierw uzgodnij z nim sposób rozliczenia i sprawdź umowę.
Przed decyzją porównaj realną ofertę kupna z kosztem bezpiecznej naprawy i wartością sprawnego auta po remoncie. Jeśli wycena wraku jest zawyżona, złóż reklamację, dołącz konkretne oferty kupców i poproś o ponowną analizę. Ubezpieczyciel co do zasady odpowiada na reklamację w ciągu 30 dni. Ostatecznie wybór zależy od stanu samochodu, dostępności części i rzeczywistej ceny sprzedaży, a nie od samej etykiety „szkoda całkowita”.
Wskazówka: jeśli ubezpieczyciel zawyżył wartość wraku, zbierz konkretne, możliwe do zweryfikowania oferty jego zakupu — mogą być mocniejszym argumentem w reklamacji niż same ceny podobnych aut z ogłoszeń.
Szkoda całkowita w leasingu: jak rozliczyć umowę i uniknąć dopłaty?
Szkoda całkowita w leasingu może wynikać z wypadku lub kradzieży. Przy OC sprawcy zwykle orzeka się ją, gdy koszt naprawy przekracza wartość auta sprzed zdarzenia; w AC próg określają OWU i często wynosi 70–80%. Skoro już zahaczamy o ten temat, sprawdź, jak zarejestrować auto bez błędów. Ponieważ właścicielem samochodu jest leasingodawca, to on otrzymuje odszkodowanie. Wypłata nie musi jednak zamknąć umowy ani pokryć całego zobowiązania.
Po uznaniu szkody leasingodawca przygotowuje rozliczenie końcowe. Zazwyczaj uwzględnia pozostałe opłaty po odliczeniu dyskonta, wartość wykupu i odszkodowanie, a szczegółowe zasady określają umowa oraz OWUL. Jeśli odszkodowanie przewyższa należność, nadwyżka może przypaść Tobie; jeśli jest niższe, możesz dopłacić różnicę. Dlatego nie przestawaj płacić rat, dopóki leasingodawca nie potwierdzi, kiedy umowa wygasa i jak rozliczy należności. Przed akceptacją sprawdź każdą pozycję zestawienia.
GAP i rzetelna wycena wraku mogą ograniczyć dopłatę
Ubezpieczenie GAP może pokryć różnicę między odszkodowaniem z OC lub AC a wartością fakturową auta albo saldem zobowiązania — zależnie od wariantu i limitu. Przed zakupem sprawdź zakres ochrony, okres obowiązywania, limit wypłaty i zasady rozliczania VAT; zweryfikuj też te kwestie w AC. Na przykład, jeśli leasingodawcy należy się 94 000 zł, a odszkodowanie wynosi 78 000 zł, różnica to 16 000 zł. GAP pokryje ją, jeśli pozwalają na to warunki polisy.
Po szkodzie dokładnie sprawdź wycenę pojazdu i warunki rozliczenia leasingu. Dobrze udokumentowane zastrzeżenia mogą pomóc skorygować należną kwotę.
Po szkodzie zgłoś ją ubezpieczycielowi i firmie leasingowej, a następnie poproś o wycenę auta sprzed zdarzenia, wraku oraz rozliczenie umowy. Odszkodowanie z OC lub AC często odpowiada wartości auta sprzed szkody pomniejszonej o wartość pozostałości. Sprawdź więc, czy wycena wraku odpowiada rzeczywistym ofertom kupna. Jeśli wartości są zaniżone lub zawyżone, przedstaw ogłoszenia, faktury za wyposażenie, zdjęcia i opinię niezależnego rzeczoznawcy. Ubezpieczyciel co do zasady rozpatruje reklamację w ciągu 30 dni. Nie sprzedawaj ani nie złomuj wraku bez uzgodnienia z leasingodawcą, ponieważ auto pozostaje jego własnością, a dalsze postępowanie powinno być zgodne z umową.
Wskazówka: poproś ubezpieczyciela o wskazanie ofert, na których oparł wycenę wraku. Jeśli nie odpowiadają realnym cenom zakupu, zbierz aktualne, porównywalne oferty i dołącz je do reklamacji — zawyżona wartość pozostałości może bezpodstawnie obniżyć odszkodowanie.
Najczęściej zadawane pytania (FAQ)
Jak oblicza się odszkodowanie przy szkodzie całkowitej?Najczęściej od wartości samochodu sprzed szkody odejmuje się wartość pozostałości, czyli wraku. Dlatego warto sprawdzić obie kwoty — zawyżona wycena wraku lub zaniżona wartość auta może obniżyć wypłatę.
Jak zakwestionować zaniżoną wycenę samochodu lub wraku?Złóż reklamację, wskazując konkretne błędy i żądaną kwotę, oraz dołącz dowody, takie jak dokumenty serwisowe, faktury, zdjęcia i porównywalne oferty. Przy wycenie wraku zbierz rzeczywiste propozycje kupna, a w razie potrzeby rozważ opinię niezależnego rzeczoznawcy.
W jakim terminie ubezpieczyciel powinien odpowiedzieć na reklamację?Co do zasady ubezpieczyciel powinien odpowiedzieć w ciągu 30 dni. W szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni, ale ubezpieczyciel powinien poinformować o przyczynie opóźnienia.
Co można zrobić z wrakiem po szkodzie całkowitej?Możesz sprzedać go samodzielnie, negocjować odkupienie przez ubezpieczyciela albo oddać do legalnej stacji demontażu. Wrak pozostaje Twoją własnością, dopóki nie przeniesiesz jej na podstawie umowy, a przy szkodzie z OC wypłaty nie należy uzależniać od jego przekazania.
Jak postępować ze szkodą całkowitą samochodu w leasingu?Skontaktuj się z leasingodawcą, ponieważ to on jest właścicielem pojazdu i umowa wraz z OWUL określa sposób rozliczenia. Nie sprzedawaj ani nie złomuj wraku bez uzgodnienia z leasingodawcą i nie przestawaj płacić rat, dopóki nie potwierdzi zasad zakończenia umowy.