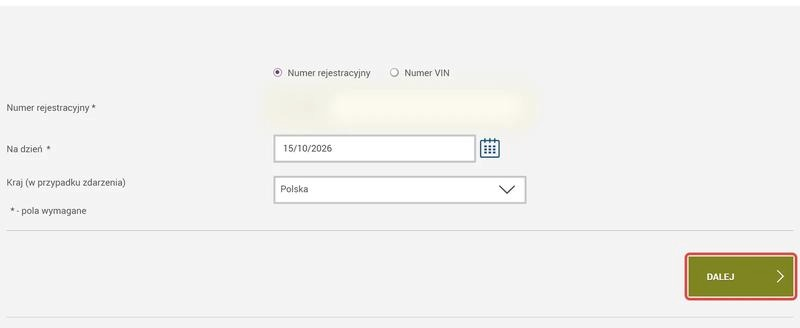
Chcesz szybko sprawdzić, czy samochód ma ważne ubezpieczenie OC, ale nie znasz numeru polisy? W tym artykule pokazuję krok po kroku, jak zweryfikować OC po numerze rejestracyjnym. Wyjaśniam, jakie dane przygotować, gdzie przeprowadzić sprawdzenie i jak odczytać jego wynik. Dzięki tej prostej instrukcji dowiesz się, jak uzyskać potrzebne informacje bez zbędnych komplikacji.
Sprawdź OC w bazie UFG bezpłatnie, bez logowania i zwykle w mniej niż minutę. Przygotuj numer rejestracyjny lub 17-znakowy VIN oraz datę weryfikacji — na przykład dzień zakupu auta albo kolizji. UFG sprawdzi ochronę właśnie na ten dzień. Możesz zweryfikować zarówno własny samochód, jak i pojazd sprawcy.
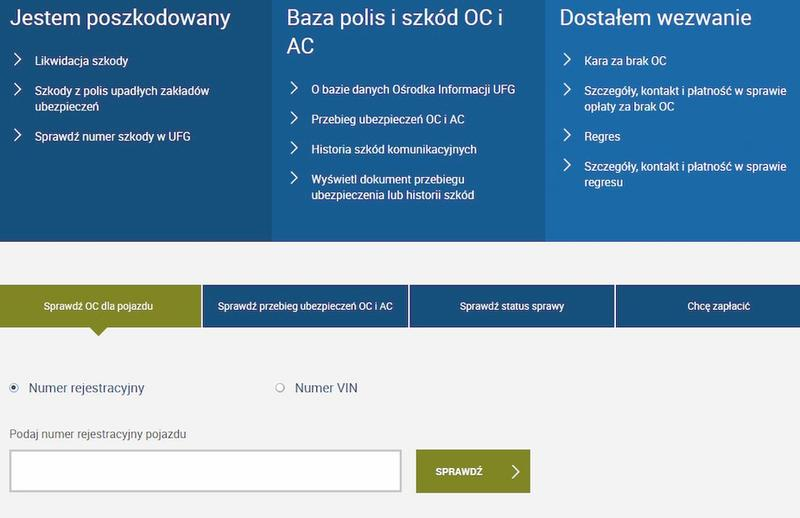
Najpierw na stronie UFG otwórz sekcję „Baza OC i AC”, wybierz „Sprawdzenie ubezpieczenia OC”, a następnie „Identyfikacja umowy OC na dzień”. Potem wskaż wyszukiwanie po numerze rejestracyjnym lub VIN i wpisz dane pojazdu. Skoro już zahaczyliśmy o ten temat to sprawdź, gdzie znaleźć numer blankietu prawa jazdy. Ustaw datę oraz kraj rejestracji lub zdarzenia; jeśli doszło do niego w Polsce, pozostaw „Polska”. Na koniec przepisz kod z obrazka i kliknij „Sprawdź”.
Brak wpisu nie zawsze oznacza brak ochrony
Wynik pokaże, czy pojazd miał OC w wybranym dniu, a także jego markę, numer polisy oraz nazwę i adres ubezpieczyciela. Po kolizji podaj datę zdarzenia, nie dzisiejszą. Jeśli UFG nie wyświetli danych, nie zakładaj od razu, że auto nie ma OC: ubezpieczyciel może przekazać informacje do bazy w ciągu 14 dni. Sprawdź też poprawność numeru rejestracyjnego lub VIN, a w razie wątpliwości skontaktuj się z towarzystwem wskazanym na polisie.
Weryfikacja OC w UFG pomaga szybko potwierdzić, czy pojazd był ubezpieczony w konkretnym dniu. To szczególnie przydatne przy zakupie auta lub po kolizji.
Przed zakupem używanego auta sprawdź je także w usłudze Historia Pojazdu. Wpisz numer rejestracyjny, VIN i datę pierwszej rejestracji, aby zobaczyć między innymi terminy badań technicznych i odczyty licznika. Porównaj raport z dokumentami samochodu. Pamiętaj również, że OC musi zachować ciągłość, nawet gdy nie używasz auta. Jeśli pojazd nie ma polisy, skontaktuj się z ubezpieczycielem bez zwłoki.
Jak zweryfikować OC pojazdu krok po kroku
Sprawdź OC w bazie UFG lub w usłudze Historia Pojazdu. Jeśli wynik budzi wątpliwości, potwierdź polisę u ubezpieczyciela. Przygotuj dane wymagane przez wybraną metodę.
- Wybierz źródło informacji. W bezpłatnej bazie UFG sprawdzisz OC, podając numer rejestracyjny albo VIN. Historia Pojazdu w CEPiK pozwala dodatkowo sprawdzić m.in. badania techniczne i odczyty licznika. Wymaga numeru rejestracyjnego, VIN-u oraz daty pierwszej rejestracji.
- Wyślij zapytanie do UFG. Otwórz „Bazę OC i AC”, wybierz „Sprawdzenie ubezpieczenia OC”, a potem „Identyfikacja umowy OC na dzień”. Podaj numer rejestracyjny lub VIN, wskaż datę — w razie kolizji dzień zdarzenia — oraz wybierz kraj. Jeśli pojawi się kod weryfikacyjny, przepisz go i zatwierdź formularz.
- Sprawdź wynik i datę. UFG może wyświetlić markę pojazdu, numer polisy oraz nazwę i adres ubezpieczyciela. Informacje dotyczą wskazanego dnia, niekoniecznie chwili wyszukiwania. Publiczne zapytanie nie zawsze ujawnia datę końca polisy innego pojazdu, dlatego w razie wątpliwości potwierdź jej ważność u ubezpieczyciela.
- Zweryfikuj dane w Historii Pojazdu. Wpisz numer rejestracyjny, VIN i datę pierwszej rejestracji, a następnie sprawdź sekcję OC w raporcie. Znajdziesz w nim także informacje o badaniach technicznych i odczytach drogomierza — przydatne zwłaszcza przed zakupem auta.
- Wyjaśnij brak lub rozbieżność danych. Najpierw sprawdź, czy poprawnie wpisano numer rejestracyjny lub VIN i wybrano właściwą datę. Brak wyniku nie oznacza, że pojazd nie ma polisy: ubezpieczyciel może przekazać dane do bazy w ciągu 14 dni. Poproś o dokument polisy i skontaktuj się z firmą, która ją wystawiła. UFG nie poprawia danych otrzymanych od ubezpieczycieli.
- Dostosuj dalsze kroki do sytuacji. Przed zakupem sprawdź OC na dzień transakcji i poproś sprzedającego o potwierdzenie polisy. Pamiętaj, że po zakupie przejęta umowa nie przedłuża się automatycznie. Po kolizji zweryfikuj OC sprawcy na dzień zdarzenia, zapisz dane i udokumentuj miejsce. Jeśli potwierdzi się brak polisy, wezwij policję. UFG może wypłacić odszkodowanie poszkodowanemu, a następnie zażądać zwrotu kosztów od nieubezpieczonego sprawcy.
Kiedy warto zweryfikować ubezpieczenie przed zakupem auta lub po kolizji
Przed zakupem używanego auta sprawdź, czy OC sprzedającego obejmuje dzień transakcji i kiedy wygasa. W bezpłatnej bazie UFG wpisz numer rejestracyjny lub VIN oraz datę weryfikacji — zwykle w mniej niż minutę otrzymasz informację o ubezpieczycielu i numerze polisy. Historię Pojazdu w CEPiK sprawdzisz, podając numer rejestracyjny, VIN i datę pierwszej rejestracji; znajdziesz tam także dane o badaniach technicznych, odczytach licznika i poprzednich właścicielach.
Polisa OC sprzedającego przechodzi na kupującego, ale nie odnowi się automatycznie po upływie ochrony. Dlatego poproś o dokument, porównaj go z danymi w bazie i ustal, czy musisz zawrzeć nową umowę. Jeśli sprzedający nie ma OC, kup ochronę najpóźniej w dniu zakupu, zanim wyjedziesz na drogę. Brak polisy w bazie nie zawsze oznacza brak ochrony — ubezpieczyciel może przekazać dane z opóźnieniem do 14 dni. Jeżeli masz czas i chęci to sprawdź ceny winiet w Czechach na 2026 rok. W razie wątpliwości skontaktuj się z towarzystwem.
Po kolizji sprawdź OC sprawcy na dzień zdarzenia, najlepiej przed spisaniem oświadczenia. W bazie UFG podaj numer rejestracyjny lub VIN, datę kolizji i kraj, a wynik wskaże ubezpieczyciela, do którego zgłosisz szkodę. Jeśli baza nie wykryje polisy lub dane będą niezgodne, sfotografuj dokumenty i wezwij policję. Brak OC sprawcy nie pozbawia cię odszkodowania: wypłaci je UFG, które może później zażądać zwrotu kosztów od nieubezpieczonego kierowcy.
Chwila kontroli polisy może uchronić przed wysoką opłatą
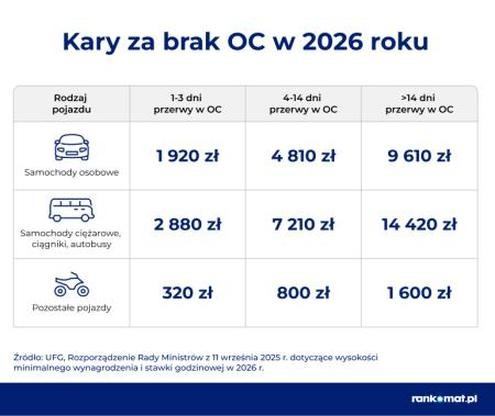
Sprawdź też własne OC po zakupie auta, zmianie ubezpieczyciela, opłacaniu składek w ratach lub dłuższym postoju samochodu. Polisa musi zachować ciągłość nawet wtedy, gdy auto stoi w garażu — jednodniowa przerwa może oznaczać opłatę dla UFG. W 2026 roku wynosi ona dla samochodu osobowego od 1 920 zł za przerwę do 3 dni do 9 610 zł za przerwę dłuższą niż 14 dni. Aktywność polisy zweryfikujesz w UFG, CEPiK lub aplikacji mObywatel, a rozbieżności wyjaśnisz z ubezpieczycielem.
Poświęć minutę na kontrolę polisy, zamiast później wyjaśniać rozbieżności w danych auta lub ubezpieczenia. Przy zakupie sprawdź historię pojazdu, a po kolizji — OC na dokładny dzień zdarzenia. Dzięki temu szybciej załatwisz formalności i unikniesz finansowych niespodzianek.
Co zrobić, gdy baza nie pokazuje ważnej polisy
Brak polisy w bazie nie zawsze oznacza brak OC. Ubezpieczyciel ma do 14 dni na przekazanie danych, a w formularzu może też pojawić się literówka. Dlatego sprawdź numer rejestracyjny lub VIN, datę weryfikacji oraz — jeśli system o to poprosi — kraj rejestracji. W UFG zweryfikujesz ochronę na konkretny dzień, natomiast Historia Pojazdu w CEPiK wymaga również numeru VIN i daty pierwszej rejestracji.
Masz dokument polisy? Porównaj numer pojazdu, dane ubezpieczyciela oraz daty początku i końca ochrony. Poczytasz o tym w tym miejscu. Następnie skontaktuj się z towarzystwem, które wystawiło umowę, i potwierdź, że polisa jest aktywna oraz składka została opłacona. Zrób to szczególnie po zakupie auta, zmianie ubezpieczyciela, wypowiedzeniu umowy lub przy płatności ratalnej. Najpierw sprawdzam dokument, a potem potwierdzam status bezpośrednio u ubezpieczyciela.
Brak wpisu nie przesądza o braku ochrony, ale szybko wyjaśnij rozbieżność
Jeśli chodzi o Twój samochód, nie zakładaj, że brak wpisu oznacza brak ochrony, ale też go nie ignoruj. Poproś ubezpieczyciela o potwierdzenie zawarcia umowy oraz pilne przekazanie lub skorygowanie danych w UFG i CEPiK. Zachowaj polisę, potwierdzenie płatności i korespondencję. Jeśli nie potrafisz potwierdzić ważnego OC, nie korzystaj z auta do czasu wyjaśnienia sprawy. Pojazd zarejestrowany w Polsce musi mieć ochronę, nawet gdy stoi w garażu.
Przed zakupem poproś sprzedającego o polisę i sprawdź jej ważność w dniu transakcji. Po kolizji zweryfikuj OC sprawcy na dzień zdarzenia, zapisz numer polisy i nazwę ubezpieczyciela. Jeśli nie możesz potwierdzić ochrony albo informacje są sprzeczne, wezwij policję i zachowaj zdjęcia dokumentów oraz pojazdu. Nawet gdy sprawca nie ma OC, poszkodowany może dochodzić odszkodowania za pośrednictwem UFG; dokładna dokumentacja ułatwi formalności.
Wskazówka: jeśli po zakupie auta baza nadal nie pokazuje OC, poproś sprzedającego o potwierdzenie polisy i skontaktuj się z ubezpieczycielem — samo okazanie dokumentu nie potwierdza, że umowa jest aktywna.
Jakie konsekwencje grożą za przerwę w ubezpieczeniu OC
Brak obowiązkowego OC może skutkować opłatą na rzecz UFG, a jeśli nieubezpieczony pojazd spowoduje wypadek — także obowiązkiem zwrotu wypłaconego odszkodowania. Szczególne ryzyko przerwy w ochronie pojawia się w kilku sytuacjach.
- Opłata za brak OC. UFG może wykryć przerwę na podstawie danych o polisach, nawet jeśli pojazd nie był używany. Opłata zależy od rodzaju pojazdu i długości przerwy. W 2026 roku za samochód osobowy wynosi od 1 920 zł za przerwę do 3 dni do 9 610 zł za przerwę dłuższą niż 14 dni.
- Regres po spowodowaniu szkody. Gdy nieubezpieczony kierowca spowoduje kolizję lub wypadek, UFG wypłaca poszkodowanym należne świadczenia, a następnie może zażądać od sprawcy zwrotu kosztów. Przy poważnych szkodach kwota sięga setek tysięcy złotych, a w skrajnych przypadkach przekracza milion.
- Egzekucja niezapłaconych należności. Jeśli sprawca nie ureguluje opłaty za brak OC lub roszczenia regresowego, UFG może skierować należność do egzekucji. Może też rozłożyć opłatę na raty, jeśli spełnione są wymagane warunki.
- Problemy z ciągłością ochrony. OC zwykle odnawia się automatycznie, ale nie po zakupie auta z polisą poprzedniego właściciela, przy nieopłaceniu pełnej składki ani w przypadku polisy krótkoterminowej. Co do zasady trzeba ubezpieczać zarejestrowany pojazd także wtedy, gdy stoi nieużywany w garażu.
- Ryzyko dla poszkodowanego. Brak OC u sprawcy nie odbiera poszkodowanemu prawa do odszkodowania — wypłatą zajmuje się UFG. Warto jednak sprawdzić, czy polisa obowiązywała w dniu zdarzenia, zachować dane i zdjęcia, a także wezwać policję, jeśli sprawca nie ma ważnego OC lub wynik w bazie budzi wątpliwości.
- Rozbieżności w bazach. Brak informacji w UFG lub CEPiK nie zawsze oznacza brak OC, ponieważ ubezpieczyciel może przekazać dane z opóźnieniem do 14 dni. Dlatego sprawdź numer rejestracyjny lub VIN, a w razie wątpliwości potwierdź ochronę bezpośrednio u ubezpieczyciela.
Najczęstsze pytania i odpowiedzi (FAQ)
Jak sprawdzić OC samochodu po numerze rejestracyjnym?Wejdź na stronę UFG, otwórz „Bazę OC i AC”, wybierz „Sprawdzenie ubezpieczenia OC”, a następnie „Identyfikacja umowy OC na dzień”. Wpisz numer rejestracyjny, ustaw datę i kraj, przepisz kod weryfikacyjny, jeśli się pojawi, i zatwierdź zapytanie.
Jakie dane trzeba przygotować do sprawdzenia OC w UFG?Przygotuj numer rejestracyjny albo 17-znakowy numer VIN oraz datę, na którą chcesz zweryfikować ochronę. Przy kolizji wpisz dzień zdarzenia, a nie datę bieżącą; może być też wymagane wskazanie kraju.
Jakie informacje można uzyskać po sprawdzeniu OC w UFG?Wynik może pokazać, czy pojazd miał OC we wskazanym dniu, a także jego markę, numer polisy oraz nazwę i adres ubezpieczyciela. Publiczne zapytanie nie zawsze podaje datę końca polisy, dlatego w razie wątpliwości potwierdź jej status bezpośrednio u ubezpieczyciela.
Co zrobić, jeśli UFG nie pokazuje polisy?Najpierw sprawdź, czy poprawnie wpisano numer rejestracyjny lub VIN oraz wybrano właściwą datę. Brak wyniku nie przesądza o braku OC, ponieważ ubezpieczyciel może przekazać dane do bazy w ciągu 14 dni; poproś o dokument polisy i skontaktuj się z firmą, która ją wystawiła.
Jakie są kary za brak OC samochodu w 2026 roku?W 2026 roku opłata za brak OC samochodu osobowego wynosi od 1 920 zł za przerwę do 3 dni do 9 610 zł za przerwę dłuższą niż 14 dni. Jeśli nieubezpieczony kierowca spowoduje szkodę, UFG może wypłacić odszkodowanie poszkodowanym, a następnie zażądać od sprawcy zwrotu kosztów.